
Risarcimento danni · Guida
Come si calcola un risarcimento e se l'offerta dell'assicurazione è congrua
Questa guida spiega come si compone il conteggio di un danno alla persona e come si usa quel conteggio per verificare, voce per voce, se la cifra che la compagnia le ha proposto regge. Non troverà importi: i valori per punto e per giorno cambiano con la tabella e con il decreto in vigore, e una cifra sbagliata qui farebbe più danno di una cifra assente. Troverà il metodo, che non cambia.
Una cifra su un foglio, e nessun modo di capire se è giusta
La lettera arriva mesi dopo il fatto, quando il gesso è stato tolto e la fisioterapia è finita. Dentro c'è una cifra, due righe di spiegazione e un modulo da firmare. La cifra non è zero — quasi mai lo è — ed è questo che rende la decisione difficile: davanti a un rifiuto netto saprebbe cosa fare, davanti a una proposta che sembra ragionevole no.
La domanda che sento più spesso al telefono è esattamente questa: è giusta? Seguita quasi sempre da un confronto — un collega, per un incidente che sembrava uguale, ha preso il doppio — che però non dice nulla: due vicende che da fuori si somigliano hanno punti, età, giorni e documenti diversi.
Poi c'è la paura di sbagliare in entrambe le direzioni: rifiutare e ritrovarsi due anni dopo con delle spese sostenute e lo stesso importo di prima, oppure firmare e scoprire che mancava una voce intera. La seconda è la più frequente, ed è l'unica che non si corregge.
Questa guida serve a togliere la domanda dal terreno dell'impressione. Un risarcimento si calcola, e ciò che si calcola si può controllare.
Come si verifica se l'offerta dell'assicurazione è congrua
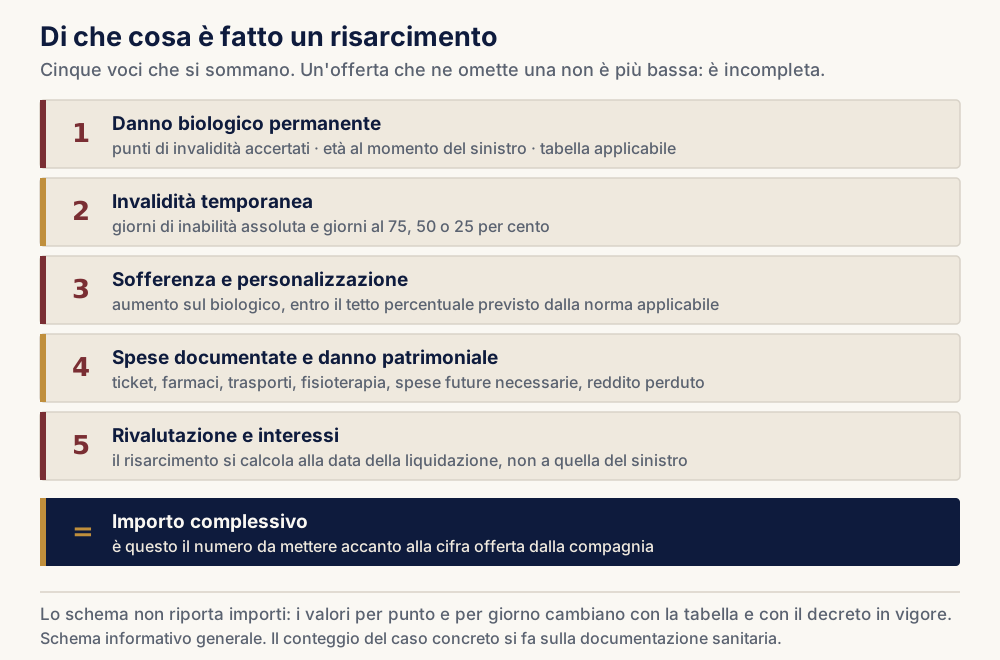
Per sapere se l'offerta dell'assicurazione è congrua si rifà il conteggio del danno e si mettono i due totali uno accanto all'altro. Il risarcimento di un danno alla persona è la somma di cinque voci: il danno biologico permanente, calcolato sui punti di invalidità accertati e sull'età; l'invalidità temporanea, contata in giorni; l'aumento per la sofferenza e la personalizzazione, dove è dovuto; le spese documentate e il danno patrimoniale; la rivalutazione con gli interessi fino al pagamento.
Un'offerta è congrua quando contiene tutte e cinque le voci e ciascuna è calcolata sui dati veri. Una differenza di qualche punto percentuale sul totale è fisiologica e non vale una lite. Un'offerta che non nomina una voce intera, invece, non è più bassa: è incompleta, e la differenza è spesso molto più grande di quella che si immagina guardando il totale.
Due controlli vengono prima di tutti gli altri. Il primo: quale regola è stata applicata, quella delle lesioni fino a nove punti o quella delle lesioni più gravi, perché cambia la tabella. Il secondo: se il foglio che le chiedono di firmare è un acconto o una quietanza a saldo, perché la seconda chiude la pretesa per sempre.
Di che cosa è fatto il conteggio
Le cinque voci hanno regole diverse: due si calcolano su una tabella, una è una percentuale sulle prime, una si rimborsa a documenti e l'ultima dipende dal tempo trascorso. L'offerta della compagnia è costruita esattamente così — solo che spesso non lo dice.
Il danno biologico permanente: punti, età, tabella
Il danno biologico è la lesione dell'integrità psico-fisica della persona, accertata dalla medicina legale e valutata in punti di invalidità permanente, da 1 a 100. È la voce che pesa di più e che si discute di più, perché quei punti non li misura uno strumento: li assegna un medico applicando alla menomazione le tabelle di valutazione del danno biologico.
Dal punto si passa all'importo con due passaggi. Il valore cresce più che proporzionalmente con il numero dei punti: sei punti non valgono sei volte un punto, valgono sensibilmente di più. E l'importo si riduce con l'età: per le lesioni di lieve entità la legge lo dice in modo esplicito — l'articolo 139, comma 1, lettera a), del Codice delle assicurazioni private prevede una riduzione dello 0,5 per cento per ogni anno di età a partire dall'undicesimo — perché un postumo accompagna più a lungo chi è più giovane.
Da qui il primo controllo pratico: quanti punti sono stati riconosciuti, e chi li ha accertati. Se il numero viene dal medico fiduciario della compagnia è il parere di una parte, non di un terzo. Non significa che sia sbagliato: significa che va confrontato con la documentazione sanitaria e, quando la posta lo giustifica, con la valutazione di un medico legale che risponde a lei.
L'invalidità temporanea: i giorni, non le settimane
L'invalidità temporanea è il periodo fra il fatto e la guarigione, e si paga a giornata. Si distingue fra inabilità assoluta — i giorni in cui non ha potuto fare nulla, tipicamente ricovero e immobilizzazione — e inabilità parziale, graduata di regola al 75, al 50 o al 25 per cento, per il periodo di ripresa progressiva: ogni giorno vale la percentuale corrispondente del giorno pieno.
Sembra una voce minore e spesso non lo è, perché i giorni si sommano in fretta. Nelle offerte questa voce compare spesso in forma forfettaria, senza l'indicazione dei giorni distinti per grado. Il controllo qui è aritmetico: si riprendono i referti, si contano i giorni effettivi e si confronta.
La sofferenza e la personalizzazione
Il danno alla persona non è soltanto la menomazione: c'è la sofferenza patita e c'è il modo in cui quella menomazione incide sulla vita di quella persona. La componente di sofferenza è incorporata nelle tabelle, che la riconoscono in misura crescente con la gravità della lesione. Sopra di essa il giudice può riconoscere una personalizzazione, cioè un aumento percentuale, quando le condizioni soggettive del danneggiato o l'incidenza su specifici aspetti della sua vita di relazione lo giustificano e sono documentate.
L'aumento ha un tetto, fissato dalla norma in misura diversa per i due regimi: fino al 20 per cento per le lesioni di lieve entità (articolo 139, comma 3, del Codice delle assicurazioni private), fino al 30 per cento per quelle di non lieve entità (articolo 138, comma 3). E non si ottiene raccontando un disagio, si ottiene dimostrando un fatto: lo strumento che non può più suonare, lo sport agonistico interrotto, il lavoro manuale che non può più svolgere allo stesso modo vanno documentati — certificati, iscrizioni, testimoni. È la voce che manca più spesso nelle offerte, e quella che non si recupera dopo la firma.
Spese documentate, reddito perduto, interessi
Accanto al danno non patrimoniale c'è quello patrimoniale, che si prova con le carte e non con le tabelle: ticket, farmaci, visite private, fisioterapia, trasporti per le cure, ausili. Ci sono le spese future, quando il medico legale certifica che saranno necessarie — un ciclo di controlli, una protesi da sostituire. E c'è il reddito perduto, che per un dipendente si dimostra con le buste paga e per un autonomo con le dichiarazioni fiscali e con i lavori a cui ha dovuto rinunciare.
È la voce che più spesso passa inosservata. Il credito da risarcimento è un debito di valore: si determina in moneta attuale, cioè si rivaluta fino alla data della liquidazione, e su di esso maturano gli interessi. Fra il fatto e il pagamento passano spesso due o tre anni, e non è una differenza simbolica. Se l'offerta non dice nulla di rivalutazione e interessi, è una domanda da fare per iscritto.
Nove punti: il confine che cambia la regola
Nel risarcimento dei danni da circolazione stradale esistono due regimi, e il confine passa fra il nono e il decimo punto di invalidità permanente. Sotto si applica l'articolo 139 del Codice delle assicurazioni private, dedicato alle lesioni di lieve entità, cioè ai postumi pari o inferiori al nove per cento: valori fissati dalla legge e aggiornati ogni anno con decreto ministeriale, tetto dell'aumento al 20 per cento. Sopra si applica l'articolo 138, dedicato alle lesioni di non lieve entità, comprese fra dieci e cento punti, con la tabella unica nazionale dei valori del punto prevista da quella norma — approvata con il d.P.R. 13 gennaio 2025, n. 12, in vigore dal 5 marzo 2025 — e un tetto di personalizzazione fino al 30 per cento.
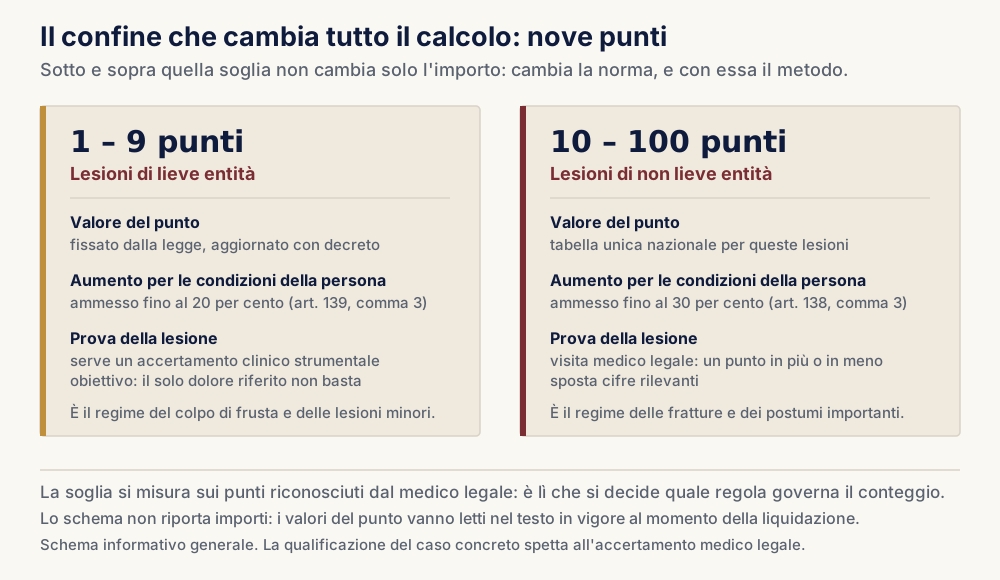
Per le lesioni di lieve entità c'è una seconda regola, che è una regola di prova e che decide molte vertenze: il danno biologico permanente non si riconosce se la lesione non è suscettibile di accertamento clinico strumentale obiettivo, ovvero visivo per lesioni come le cicatrici, oggettivamente riscontrabili senza l'ausilio di strumentazioni (articolo 139, comma 2). Tradotto: il dolore riferito al medico, da solo, non basta a far riconoscere dei postumi. Serve un riscontro oggettivo, e serve averlo raccolto quando la lesione era ancora documentabile. È la ragione per cui moltissime pratiche da colpo di frusta si chiudono con il riconoscimento della sola temporanea.
Fuori dalla circolazione stradale — per esempio nel danno causato da una cosa in custodia — i giudici liquidano di norma sulla base delle tabelle degli osservatori sulla giustizia civile: le più diffuse sono quelle del Tribunale di Milano, mentre il Tribunale di Roma adotta tabelle proprie, costruite con criteri in parte diversi. Fa eccezione la responsabilità sanitaria: per essa l'articolo 7, comma 4, della legge 8 marzo 2017, n. 24 rinvia agli stessi articoli 138 e 139 del Codice delle assicurazioni, quindi alle tabelle di legge e non a quelle degli osservatori. Quale tabella si applichi al suo caso, e in quale edizione, è la prima domanda da fare all'offerta che ha in mano.
| Elemento | Lesioni di lieve entità (1–9 punti) | Lesioni di non lieve entità (10–100 punti) | Fonte |
|---|---|---|---|
| Norma applicabile | art. 139 Codice delle assicurazioni private | art. 138 Codice delle assicurazioni private | d.lgs. 209/2005, testo vigente |
| Valore del punto | importo di legge, aggiornato ogni anno con decreto ministeriale | tabella unica nazionale dei valori del punto, prevista dall'art. 138, comma 1, lett. b) | art. 139, commi 1 e 5, e d.m. 20 luglio 2026 (G.U. 28 luglio 2026, n. 173) · d.P.R. 13 gennaio 2025, n. 12 (G.U. 18 febbraio 2025, n. 40), in vigore dal 5 marzo 2025, con importi aggiornati dal d.m. 28 settembre 2026 (G.U. 9 ottobre 2026, n. 235) |
| Effetto dell'età | riduzione dello 0,5% per ogni anno di età a partire dall'undicesimo | valori decrescenti con l'età secondo i coefficienti della tabella | art. 139, comma 1, lett. a) · art. 138, comma 2 |
| Aumento per le condizioni della persona | ammesso fino al 20%, con motivazione | ammesso fino al 30%, con motivazione | art. 139, comma 3 · art. 138, comma 3 |
| Prova della lesione | accertamento clinico strumentale obiettivo, ovvero visivo per le cicatrici | accertamento medico legale | art. 139, comma 2 |
Un punto ancora in movimento. Da quando è stata approvata la tabella unica nazionale si discute se valga anche per i sinistri avvenuti prima della sua entrata in vigore. La legge che l'ha istituita dispone che le nuove tabelle si applichino ai sinistri e agli eventi verificatisi dopo l'entrata in vigore del decreto che le approva, quindi dopo il 5 marzo 2025 (legge 4 agosto 2017, n. 124, articolo 1, comma 18). La questione è stata portata davanti alla Corte di cassazione, e ha conseguenze concrete perché può cambiare la tabella applicabile al suo caso. Estremi e portata della pronuncia della Cassazione sull'applicabilità della tabella unica nazionale ai sinistri anteriori: le fonti disponibili divergono su data e contenuto, riferimento da verificare prima della pubblicazione.
Un esempio, che resta un esempio
Il modo più rapido per vedere il meccanismo è seguirlo su un caso costruito a tavolino. Lo dico subito: i numeri che seguono sono un'ipotesi didattica, mostrano come si incastrano le voci e non hanno alcun valore di previsione sul suo caso, perché due persone con la stessa diagnosi possono avere conteggi molto diversi.
Ipotizziamo un tamponamento. La persona ha 40 anni al momento del fatto; il medico legale riconosce 6 punti di invalidità permanente, sorretti da un esame strumentale; 20 giorni di inabilità temporanea assoluta e 20 giorni al 50 per cento; spese sanitarie documentate; fra il sinistro e la liquidazione passano due anni.
| Voce | Dato dell'esempio | Come si calcola |
|---|---|---|
| Invalidità permanente | 6 punti | valore tabellare del sesto punto, non sei volte il valore del primo |
| Età alla data del fatto | 40 anni | riduzione dello 0,5% per ogni anno di età a partire dall'undicesimo: trenta anni, quindi 15% in meno |
| Inabilità temporanea assoluta | 20 giorni | venti volte l'importo giornaliero previsto |
| Inabilità temporanea parziale | 20 giorni al 50% | venti volte la metà dell'importo giornaliero: equivalgono a dieci giorni pieni |
| Personalizzazione | riconosciuta al 10% | aumento percentuale sul danno biologico, entro il tetto di legge e solo se motivato su fatti documentati |
| Spese sanitarie | ticket, fisioterapia, trasporti | rimborso delle spese necessarie e documentate, a ricevute |
| Rivalutazione e interessi | 2 anni fra fatto e liquidazione | il totale si esprime in moneta attuale, con gli interessi fino al pagamento |
Guardi che cosa succede se da questo conteggio si toglie una riga sola. Senza la personalizzazione e senza i venti giorni al 50 per cento il totale cambia in modo sensibile, eppure dall'esterno l'offerta continua a sembrare una proposta seria: c'è un numero, è accompagnato da una perizia, nessuno ha scritto che quelle voci non spettano. Semplicemente non sono state contate. Ecco perché il confronto non si fa sul totale, ma riga per riga.
Cosa fare in pratica, nell'ordine giusto
L'ordine è: leggere l'offerta prima di guardare la cifra, capire che cosa le chiedono di firmare, mettere in sicurezza le prove, e solo alla fine decidere se accettare o discutere. Le prime tre mosse costano poco o nulla; la quarta, presa senza le altre, è una scommessa.
Le sette domande da fare al foglio che ha ricevuto
Un'offerta si legge dall'alto, non dal basso: la cifra finale da sola non dice nulla, dice tutto il modo in cui ci si è arrivati. Le domande, in ordine, sono queste.
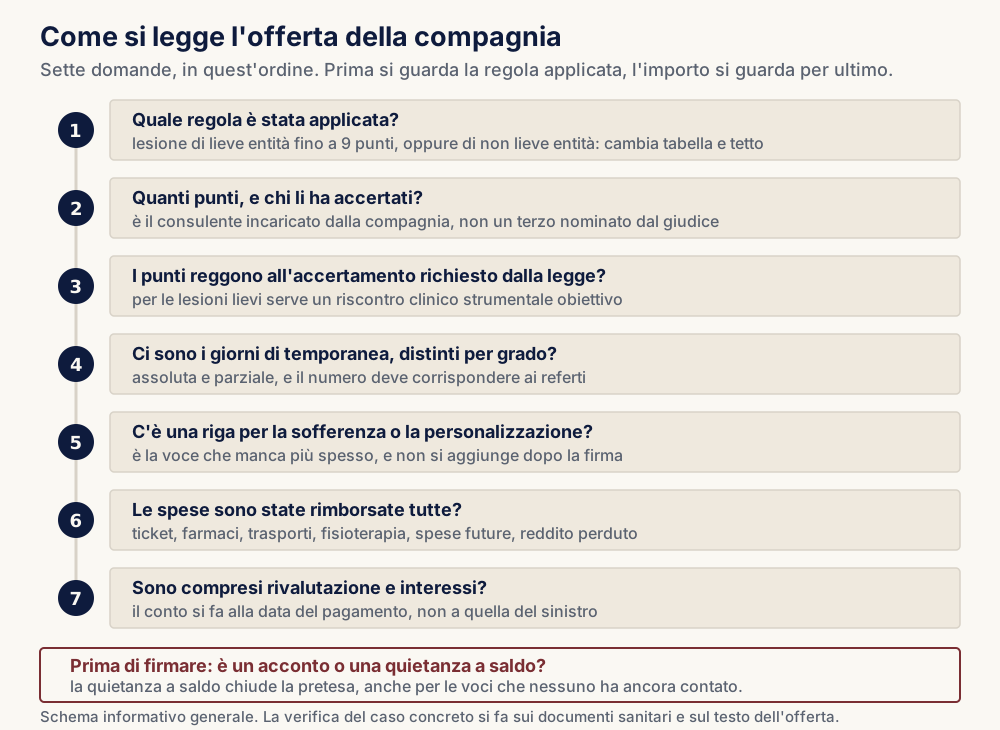
- Quale regola è stata applicata? Lesione di lieve entità o di non lieve entità: cambia la tabella e cambia il tetto dell'aumento.
- Quanti punti, e chi li ha accertati? Il medico fiduciario della compagnia esprime il parere di una parte.
- I punti reggono all'accertamento richiesto dalla legge? Per le lesioni lievi serve un riscontro clinico strumentale, o visivo per le cicatrici.
- Ci sono i giorni di temporanea, distinti per grado? Assoluta e parziale, con numeri che corrispondono ai referti.
- C'è una riga per la sofferenza o la personalizzazione? Se non c'è, non è stata negata: non è stata considerata.
- Le spese sono state rimborsate tutte? Comprese quelle future certificate come necessarie e il reddito perduto.
- Sono compresi rivalutazione e interessi? Il conto si fa alla data del pagamento, non a quella del fatto.
Le domande si fanno per iscritto, e la risposta della compagnia diventa essa stessa un documento utile: un'offerta motivata che omette una voce è più facile da contestare di un'offerta generica.
Acconto o quietanza a saldo: la firma che chiude la porta
È il punto su cui insisto più di ogni altro, perché è l'unico errore davvero irreversibile di questa materia. Quando la compagnia paga chiede di firmare un documento, e quel documento può essere di due tipi.
Una quietanza a saldo è la dichiarazione con cui lei afferma di essere stato integralmente risarcito e di non avere più nulla a pretendere per quel fatto. Firmata e incassata la somma, la vicenda è chiusa: non solo per le voci discusse, ma anche per quelle che nessuno aveva contato — la personalizzazione mai valutata, i giorni mai conteggiati, una spesa futura che si presenterà l'anno dopo. E non vale contestarla sostenendo di non aver capito l'importo: chi firma una rinuncia e se ne pente sul quanto trova poca tutela.
Un incasso in acconto è l'opposto: lei riceve una somma e dichiara espressamente di riceverla in acconto e salvo ogni ulteriore diritto, lasciando aperta la richiesta per la differenza. È spesso la soluzione migliore, perché prende subito ciò che la compagnia riconosce senza discutere e continua a discutere sul resto.
Ma — ed è questo che le conviene sapere prima — la differenza dipende da come è scritto il documento, e si decide prima di firmarlo. Se nel modulo compaiono espressioni come «a tacitazione di ogni pretesa», «a saldo e stralcio», «null'altro avendo a pretendere», non lo firmi prima di averlo fatto leggere. Far modificare una riga prima della firma costa una telefonata; rimediare dopo, di regola, non si può.
La prova del danno: che cosa si misura e che cosa sparisce
Un risarcimento si vince o si perde sulla prova, e qui la prova è prevalentemente tecnica. Quattro domande da sciogliere subito, perché le risposte invecchiano in fretta.
Che cosa va misurato. Due cose distinte. La lesione: punti di invalidità, giorni di inabilità, nesso fra il fatto e i postumi, cioè il terreno del medico legale. E la dinamica: come si è svolto il fatto, con quale urto, se la lesione lamentata è compatibile con quella meccanica. La dinamica è terreno dell'ingegneria forense, non della medicina, ed è spesso il punto su cui la compagnia fonda il diniego, con la tesi ricorrente dell'urto di lieve entità incompatibile con una lesione permanente. Sul modo in cui questi accertamenti si conducono pubblica materiale lo studio di consulenza tecnica con cui collaboro, consulenzatecnicadiparte.it: le dico subito che è uno studio con cui collaboro, perché in una pagina che le chiede di guardare chi ha accertato i punti sarebbe incoerente non dirle da che parte sta la fonte che le indico.
Quali prove spariscono. Quasi tutte, e in fretta. I veicoli vengono riparati o demoliti in poche settimane, e con essi la prova dell'entità dell'urto; le tracce sull'asfalto durano giorni; le immagini delle telecamere private si sovrascrivono e vanno chieste subito, per iscritto; i testimoni non identificati sul posto non si ritrovano. Sul versante sanitario, una lesione non documentata nei primi accessi è difficilissima da collegare al fatto mesi dopo. E le spese non conservate — ticket, scontrini, ricevute della fisioterapia — semplicemente non esistono.
Se conviene un accertamento tecnico prima della causa. Spesso sì. Il codice di procedura civile prevede, all'articolo 696-bis, una consulenza tecnica preventiva ai fini della composizione della lite: un consulente nominato dal tribunale — tipicamente un medico legale, se la discussione è sui punti — accerta in contraddittorio con la compagnia e prova a far conciliare le parti. Se riesce, la vicenda si chiude lì in tempi molto più brevi di una causa; se non riesce, la relazione può essere utilizzata nel giudizio successivo. È anche uno dei procedimenti che la legge esclude dall'obbligo di negoziazione assistita, quindi non si somma a quel passaggio. È la strada che valuto per prima quando la distanza fra le parti riguarda la valutazione medico legale e non la responsabilità.
Chi paga il tecnico, e quando quel costo rientra. Il medico legale di parte lo anticipa lei, sempre. Quel costo può rientrare come voce di danno, perché la spesa sostenuta per accertare il danno è essa stessa un danno, ma solo se l'accertamento era necessario e il giudice lo riconosce: non è automatico. Il consulente nominato dal tribunale è anticipato dalla parte che il giudice indica, di regola chi promuove il procedimento, e alla fine la spesa segue la soccombenza. Il calcolo da fare prima è semplice: una perizia di parte ha senso quando la differenza in gioco la ripaga più volte; su una vertenza da poche migliaia di euro spesso non la ripaga, e glielo dico.
Gli errori che vedo più spesso
- Firmare il modulo insieme all'assegno. Si firma solo dopo aver letto che cosa c'è scritto sopra. Un acconto e una quietanza a saldo si somigliano nella forma e sono opposti negli effetti.
- Chiudere la pratica prima della stabilizzazione. Finché la guarigione non è completa nessuno sa quanti punti resteranno: liquidare prima significa quasi sempre liquidare per difetto.
- Non andare in pronto soccorso perché «non era niente». Un dolore comparso tre giorni dopo, senza alcun riscontro immediato, è difficilissimo da collegare al fatto.
- Non conservare le ricevute. Ticket, farmaci, trasporti, fisioterapia: senza documenti quelle spese non entrano nel conteggio, nemmeno se sono state sostenute davvero.
- Discutere sul totale invece che sulle voci. «È troppo poco» non si può controbattere; «mancano i venti giorni di temporanea parziale documentati dal referto del 12 marzo» sì.
- Lasciar scadere il termine mentre si tratta. La trattativa non sospende la prescrizione: la interrompe solo un atto scritto di costituzione in mora, e va rinnovato.
Termini, tempi e norme
Il termine che conta davvero è quello di prescrizione, ed è l'unico che non si recupera. Per il risarcimento del danno derivante dalla circolazione di veicoli il codice civile prevede un termine più breve di quello ordinario degli illeciti; se però il fatto costituisce reato — ed è frequente quando ci sono lesioni — e per quel reato la legge prevede una prescrizione più lunga, si applica quella, con regole proprie sul momento da cui decorre. È la verifica che faccio sempre per prima.
Il termine si interrompe con un atto scritto che costituisca in mora il responsabile e la sua compagnia — una raccomandata o una PEC — e da quel giorno ricomincia da capo. Non lo interrompe una telefonata, non lo interrompe il fatto che la pratica sia aperta e nemmeno che la compagnia stia trattando: è un equivoco che ho visto costare pratiche intere.
Anche la compagnia ha dei termini. Il Codice delle assicurazioni le impone di formulare una congrua offerta di risarcimento, oppure di comunicare specificamente i motivi per cui non la formula, entro 60 giorni dalla ricezione della richiesta completa se il danno è a cose — ridotti a 30 se il modulo di constatazione amichevole è stato sottoscritto da entrambi i conducenti — ed entro 90 giorni se il danno è alla persona (articolo 148). Per gli stessi 60 e 90 giorni la domanda non si può proporre in giudizio (articolo 145). La parola che conta è completa: la richiesta deve contenere gli elementi che la legge indica — fra cui la descrizione del fatto e l'attestazione medica comprovante l'avvenuta guarigione, con o senza postumi permanenti — altrimenti il termine non comincia a decorrere e l'attesa è tempo perso.
Prima della causa c'è poi un passaggio obbligatorio, e per il danno da circolazione non è la mediazione: è la negoziazione assistita, cioè l'invito formale a trattare che un avvocato rivolge alla controparte (articolo 3 del decreto legge 132/2014, convertito dalla legge 162/2014). Senza quel passaggio la domanda è improcedibile. Ne è esclusa, fra l'altro, la consulenza tecnica preventiva dell'articolo 696-bis. I termini della negoziazione e quelli dell'attesa imposta dal Codice delle assicurazioni decorrono insieme, non uno dopo l'altro.
| Che cosa | Da quando decorre | Fonte da controllare |
|---|---|---|
| Prescrizione del risarcimento da circolazione di veicoli | dal giorno del fatto, salvo il prolungamento se il fatto è reato | due anni dal giorno del fatto per il danno prodotto dalla circolazione di veicoli di ogni specie, cinque anni per gli altri fatti illeciti: art. 2947, primo e secondo comma, c.c. Se il fatto è previsto dalla legge come reato e per quel reato la prescrizione è più lunga, si applica quella anche all'azione civile; se però il reato si estingue per una causa diversa dalla prescrizione, oppure interviene una sentenza penale irrevocabile, tornano i due o i cinque anni, che decorrono dalla data di estinzione del reato o dal giorno in cui la sentenza è divenuta irrevocabile: art. 2947, terzo comma, c.c. |
| Offerta della compagnia o diniego motivato | dalla ricezione della richiesta di risarcimento completa | 60 giorni per i danni a cose, 30 se il modulo di constatazione amichevole è sottoscritto da entrambi i conducenti, 90 giorni per i danni alla persona: art. 148, commi 1 e 2, Codice delle assicurazioni |
| Divieto di agire in giudizio prima della scadenza di quel termine | dalla stessa data | 60 e 90 giorni, rispettivamente per danni a cose e alla persona: art. 145 Codice delle assicurazioni |
| Passaggio stragiudiziale obbligatorio prima della causa | prima del deposito dell'atto introduttivo | negoziazione assistita, condizione di procedibilità: art. 3, comma 1, d.l. 132/2014, conv. l. 162/2014. Il danno da circolazione non rientra fra le materie di mediazione obbligatoria dell'art. 5, comma 1, d.lgs. 28/2010 |
Sui tempi reali l'ordine di grandezza è questo. La fase che precede tutto è sanitaria: finché le lesioni non si stabilizzano non si quantifica nulla, e può volerci da qualche settimana a un anno. La trattativa con la compagnia, se la documentazione è completa, si misura in mesi; un accertamento tecnico preventivo pure; una causa di merito con consulenza medico legale disposta dal giudice si misura in anni. Sul giudizio di merito un numero pubblico c'è: nel 2025 le cause civili ordinarie definite dal Tribunale di Ivrea sono durate in media 445 giorni, contro i 928 della media nazionale (Ministero della Giustizia, Direzione generale di statistica e analisi organizzativa, durata dei procedimenti civili, anno 2025). Sull'accertamento tecnico preventivo, invece, un dato separato non esiste: il Ministero lo conteggia insieme ai procedimenti cautelari e possessori, e per quell'insieme a Ivrea indica 317 giorni nel 2025 — un indicatore diverso, che stima quanto impiegherebbe l'ufficio a esaurire le cause pendenti, non quanto è durato un singolo accertamento. Lo riporto per quello che è: un ordine di grandezza, non una previsione sul suo caso.
Un'ultima nota sul dove. L'azione contro il responsabile e la sua compagnia si radica di regola anche davanti al giudice del luogo in cui il fatto è avvenuto: se l'incidente è successo a Ivrea, a Banchette, a Castellamonte o in un altro comune del circondario, la causa resta di norma davanti agli uffici giudiziari di Ivrea — il Tribunale di Ivrea, oppure il Giudice di pace di Ivrea se il valore della domanda non supera 25.000 euro. È il limite che il secondo comma dell'articolo 7 del codice di procedura civile riserva oggi alle cause di risarcimento del danno prodotto dalla circolazione di veicoli e di natanti, più alto dei 10.000 euro che il primo comma fissa per le altre cause su beni mobili: sono i valori in vigore dal 28 febbraio 2023, portati a questa misura dalla riforma Cartabia e applicabili ai procedimenti instaurati da quella data in poi. Esiste poi un ampliamento più largo della competenza del giudice di pace, approvato nel 2017 e mai entrato in vigore, che riguarda sia le materie sia i limiti di valore: il termine è stato rinviato più volte e oggi è fissato al 31 ottobre 2027. Fino ad allora vale il quadro appena descritto, e al momento del deposito la soglia va comunque ricontrollata. L'udienza si tiene dove la causa si radica: conviene saperlo prima, se il sinistro è avvenuto lontano da casa.
Quanto costa farsi assistere
Le voci di spesa sono quattro e si possono conoscere tutte prima di decidere. Il compenso professionale si determina sui parametri forensi vigenti, in base al valore e alla fase della controversia, e si concorda per iscritto prima dell'incarico, così lo conosce mentre sta ancora decidendo se discutere l'offerta o accettarla. Le altre tre sono spese che non passano dallo studio e che è giusto mettere in conto da subito.
| Voce | Chi la anticipa | Come si determina |
|---|---|---|
| Primo colloquio in studio a Ivrea | lei | importo dichiarato prima di fissare l'appuntamento — 100 €, più il contributo obbligatorio alla Cassa Forense |
| Esame dell'offerta e trattativa con la compagnia | lei | parametri forensi, concordato per iscritto prima dell'incarico — si concorda per iscritto prima dell'incarico, sui parametri forensi, in base al valore e alla fase |
| Medico legale di parte | lei | secondo il tipo di accertamento e il numero di visite; preventivo scritto prima dell'incarico — si concorda con il tecnico prima dell'incarico e le viene comunicato insieme al preventivo |
| Consulente nominato dal giudice o dal tribunale | di regola chi promuove il procedimento | liquidato al termine delle operazioni; alla fine segue la soccombenza |
| Contributo unificato | chi introduce il giudizio | scaglione di valore della domanda |
| Assistenza in causa | lei | preventivo scritto sul valore, prima di iniziare — si concorda per iscritto prima dell'incarico, sui parametri forensi, in base al valore e alla fase |
Due osservazioni valgono più di un listino. Le spese sostenute per l'assistenza stragiudiziale e per la perizia di parte possono rientrare fra le voci da chiedere alla controparte quando sono state necessarie per ottenere il risarcimento; «ripetibili» però non significa «incassate». E se ricorrono i requisiti di reddito previsti dalla legge si può accedere al patrocinio a spese dello Stato: i requisiti di reddito li controllo prima di qualunque discorso sul compenso, perché se ci sono cambia il conto di tutta l'operazione.
Se quello che le serve non è un incarico ma una risposta — questa offerta regge o no? — la strada breve è la consulenza sul sinistro stradale: ha un costo dichiarato nella sua scheda, si esaurisce in un incontro e finisce con una risposta, non con una proposta di mandato.
Le domande che ricevo più spesso
Quanto spetta per un punto di invalidità?
Non esiste un valore unico: dipende da quanti punti sono stati riconosciuti in tutto, dalla sua età alla data del fatto e dalla tabella applicabile. Il valore cresce più che proporzionalmente con il numero dei punti, quindi il sesto punto vale più del primo e sei punti non valgono sei volte un punto; e si riduce con il crescere dell'età. Una cifra indicata senza la relazione medico legale e senza la data di nascita non è una stima: mancano i due dati su cui il calcolo si fonda.
Quando un'offerta dell'assicurazione si può dire congrua?
Quando contiene tutte e cinque le voci e ciascuna è calcolata sui dati veri: i punti accertati, i giorni di inabilità risultanti dai referti, le spese documentate, l'aumento per la sofferenza dove è dovuto, gli interessi fino al pagamento. Una differenza di qualche punto percentuale sul totale rientra nella fisiologia della trattativa. Un'offerta che non nomina una voce intera, invece, non è semplicemente più bassa: è incompleta, ed è il caso in cui vale la pena discutere.
Posso rifiutare l'offerta e chiedere di più?
Sì. L'offerta della compagnia è una proposta. Finché non la accetta per iscritto l'offerta resta sul tavolo: il tempo per farla esaminare c'è, e l'esame non pregiudica la trattativa. Il rifiuto va però motivato con numeri, non con un'impressione: si indica quale voce manca o quale dato è sbagliato, allegando i documenti che lo dimostrano. Se invece l'offerta è già nell'ordine di grandezza di quanto è documentabile, il consiglio che le do è di accettarla e chiudere: una trattativa che dura un anno per recuperare una cifra modesta non conviene a lei.
Posso accettare l'offerta come acconto e chiedere il resto dopo?
Si può, ma solo se è scritto nel documento che firma, e prima di firmarlo. Un incasso ricevuto espressamente in acconto e salvo ogni ulteriore diritto lascia aperta la richiesta per la differenza; una quietanza a saldo, cioè la dichiarazione di essere stato integralmente risarcito e di non avere altro da pretendere, chiude la vicenda anche per le voci che nessuno aveva ancora contato. Se il modulo contiene formule come a tacitazione di ogni pretesa, non lo firmi prima di averlo fatto leggere.
Serve un medico legale di parte, e quanto costa?
Serve quando i punti sono contestati o quando i postumi incidono sulla vita di tutti i giorni, perché è la relazione medico legale che regge l'intero conteggio: il medico fiduciario è incaricato da una delle parti, non nominato da un terzo. Per una lesione lieve, guarita e ben documentata, spesso non serve. Il compenso dipende dal tipo di accertamento e dal numero di visite, lo anticipa lei e lo faccio mettere per iscritto prima dell'incarico, così conosce la spesa prima di sostenerla; se poi quella perizia si rivela necessaria, il suo costo entra fra le voci di danno da chiedere alla controparte.
Quanto tempo ci vuole per ottenere il risarcimento?
Il conto non parte dal giorno del fatto, ma dal giorno in cui le lesioni si sono stabilizzate: prima della guarigione nessuno può dire quanti punti restano, e una liquidazione anticipata è quasi sempre una liquidazione per difetto. Da lì, la legge assegna alla compagnia un termine per formulare l'offerta o per motivare il rifiuto, e prima della scadenza di quel termine non si può andare davanti al giudice. Se la trattativa riesce si ragiona in mesi; se si finisce in causa, con una consulenza medico legale disposta dal giudice, si ragiona in anni.
Se ha un'offerta sul tavolo
Per dire se nell'offerta manca una voce servono quattro documenti, e lei ne ha già quasi certamente tre: la relazione medico legale, i referti con le date, le ricevute delle spese e la lettera della compagnia. Messi uno accanto all'altro, basta un solo esame per vedere se il conteggio contiene tutte e cinque le voci o se una è stata saltata. Se l'offerta è congrua glielo dico: in quel caso accettare e chiudere è la scelta che conviene a lei.
0125 46046 — per chi è a Ivrea, nel Canavese o ha la vicenda radicata nel circondario. Il parere online è la strada per chi è fuori area o vuole soltanto capire se vale la pena discutere.
Sui suoi dati. Non pubblico casi, nemmeno anonimi, non raccolgo e non riporto testimonianze di clienti, e questo sito non traccia il visitatore oltre quello che serve a farlo funzionare. Quello che mi dice — in studio, al telefono o per iscritto — è coperto dal segreto professionale dal primo contatto, anche se poi non mi dà incarico.
Informazione generale. Questa pagina ha finalità informativa e non sostituisce un parere sul caso concreto: la quantificazione di un danno alla persona dipende dalla documentazione sanitaria, dall'età e dalla tabella applicabile, e si fa sui documenti. L'esempio di conteggio riportato è un'ipotesi didattica costruita per illustrare il metodo e non costituisce in alcun modo una previsione dell'importo spettante. I riferimenti normativi sono richiamati per orientamento e vanno verificati nel testo vigente al momento in cui si agisce: i testi citati in questa pagina sono stati consultati su Normattiva il 15 novembre 2026. Ultimo aggiornamento: 15 novembre 2026.