
Contratti e recupero crediti · Guida
Decreto ingiuntivo: quanto costa, voce per voce, dal sollecito al pignoramento
Questa guida parla a chi deve incassare: il professionista, l'artigiano, la piccola impresa che ha lavorato, ha fatturato e aspetta. La domanda «quanto costa un decreto ingiuntivo» ha due risposte diverse a seconda del lato da cui la si guarda: chi il decreto lo deve chiedere e chi l'ha ricevuto. Questa pagina sta dal lato di chi deve incassare: metto in fila le spese di ogni passaggio, dico chi le anticipa e quali rientrano nel decreto. Se invece il decreto l'ha ricevuto lei, trova dove andare in fondo alla pagina.
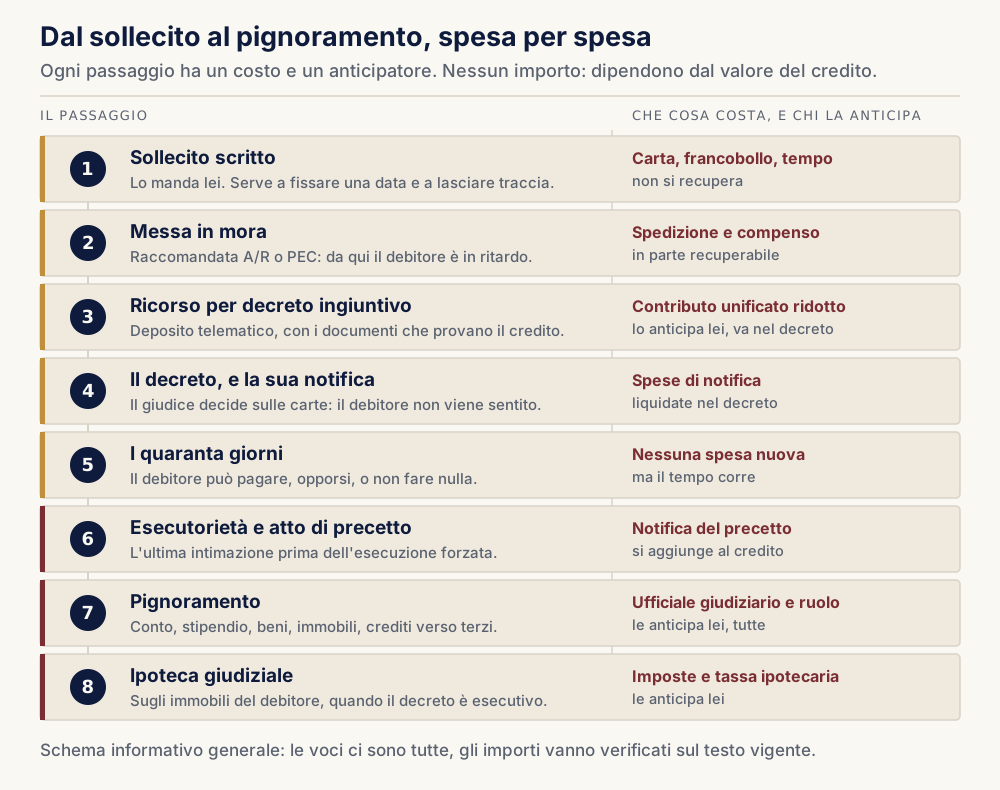
Ha lavorato, ha fatturato, e quei soldi non arrivano
Il lavoro è finito da mesi. La fattura è partita, la scadenza è passata, il primo sollecito è stato cortese e il secondo meno. All'inizio il cliente rispondeva — la prossima settimana, appena incasso io, c'è stato un problema con la banca — poi ha smesso di rispondere del tutto.
Nel frattempo l'IVA su quella fattura lei l'ha già versata, i materiali li ha già pagati, e se ha dei dipendenti li ha pagati anche loro. Il credito non incassato non è un mancato guadagno: è una somma che è uscita e non è rientrata.
A questo punto arriva la domanda che sento quasi sempre nella stessa forma: quanto mi costa fare un decreto ingiuntivo, e ne vale la pena? Sono due domande, e la seconda è quella importante. Una cifra secca, senza dire a quale valore di credito si riferisca, risponde solo alla prima domanda. Qui rispondo anche alla seconda, perché è quella che decide se muoversi.
Una precisazione sul perimetro: questa pagina tiene il costo e il procedimento, con le cifre. Che cosa comporti affidare l'incarico — quali crediti reggono in giudizio, davanti a quale tribunale si finisce, che cosa cambia se nel contratto c'è una clausola che sposta il foro altrove — lo trova nella pagina dell'avvocato per recuperare un credito non pagato a Ivrea.
Quanto costa un decreto ingiuntivo
Il costo di un decreto ingiuntivo si compone di tre blocchi, e solo uno è uguale per tutti: le spese dovute allo Stato e all'ufficio — contributo unificato, anticipazione forfettaria, spese di notifica, imposta di registro — di cui solo la prima cresce per scaglioni in base al valore del credito; il compenso del difensore, determinato sui parametri forensi in base al valore e alla fase, e concordato per iscritto prima dell'incarico; le spese dell'esecuzione, che arrivano solo se il debitore non paga spontaneamente dopo il decreto.
I primi due blocchi il giudice li liquida nel decreto e li pone a carico del debitore: sulla carta rientrano. Il terzo blocco lo anticipa lei e rientra solo se c'è qualcosa da pignorare. Per questo la cifra che conta non è «quanto costa il decreto», ma quanto resta in mano nei due scenari: se il debitore paga, e se non paga.
La verifica che viene prima di tutte le altre. Prima di decidere se procedere, si guarda che cosa c'è dall'altra parte. Un decreto ingiuntivo contro una società senza patrimonio, già pignorata da altri o con immobili ipotecati oltre il loro valore, è un documento che costa quanto il procedimento e non porta a casa un euro. È il primo controllo che faccio.
Come funziona il procedimento d'ingiunzione
Il procedimento d'ingiunzione è una procedura abbreviata: il creditore chiede al giudice un ordine di pagamento senza che si apra un processo, e il giudice lo emette senza sentire il debitore, sulla sola base dei documenti depositati. È il contrario di una causa ordinaria, dove le parti si confrontano prima della decisione. Lo consentono gli artt. 633 e seguenti del codice di procedura civile, e il prezzo di questa rapidità è uno solo: il debitore conserva il diritto di contestare dopo, proponendo opposizione.
Dal sollecito alla messa in mora
Il sollecito non è un atto giuridico: è una comunicazione. Serve, perché fissa una data e lascia traccia, ma non produce effetti da sola. La messa in mora è un'altra cosa: è la richiesta scritta con cui si intima formalmente il pagamento, prevista dall'art. 1219 del codice civile, e da quel momento il debitore è in ritardo a tutti gli effetti — cominciano a decorrere gli interessi e si interrompe la prescrizione. Si manda con raccomandata con avviso di ricevimento o con PEC, mai a voce e mai con un messaggio: serve la prova della ricezione.
C'è un caso in cui la messa in mora, ai soli fini degli interessi, non serve: nelle transazioni commerciali — cioè i contratti fra imprese, o fra un'impresa e la pubblica amministrazione, che comportano la consegna di merci o la prestazione di servizi — il d.lgs. 231/2002 fa decorrere gli interessi moratori automaticamente dal giorno successivo alla scadenza, senza che occorra alcun sollecito. Resta il fatto che la diffida scritta è il passaggio meno costoso, e in alcuni casi basta: una lettera che elenca i documenti e annuncia il passo successivo. Se basti o no lo decide la situazione del debitore, non il testo della lettera.
Il ricorso: il giudice decide sulle carte
Il ricorso per decreto ingiuntivo si deposita in via telematica al giudice competente, insieme ai documenti che provano il credito. Non c'è udienza, non c'è contraddittorio, non c'è istruttoria: il giudice legge e decide. Se ritiene che il credito sia certo nel suo ammontare, esigibile e provato per iscritto, emette il decreto; se i documenti non bastano, può invitare a integrarli o rigettare il ricorso, e in questo secondo caso nulla impedisce di ripresentarlo con documenti migliori, ma il contributo unificato si paga di nuovo.
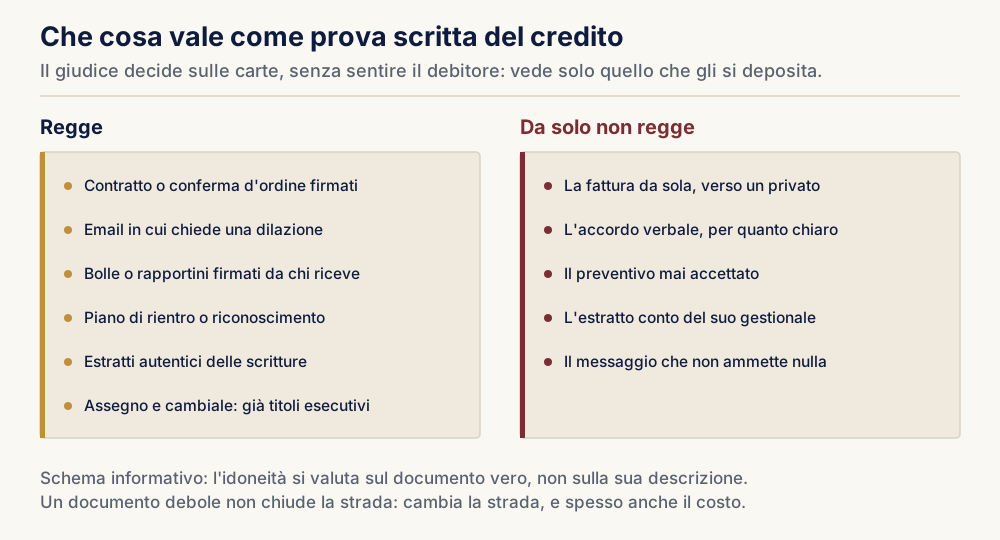
«Provato per iscritto» è l'espressione su cui si gioca tutto: l'art. 634 del codice di procedura civile indica quali documenti hanno quella idoneità, e il principio pratico è semplice da ricordare — vale ciò che viene dal debitore, non ciò che ha scritto lei.
Il giudice può anche concedere subito l'esecutorietà provvisoria — rendere cioè il decreto eseguibile senza attendere i quaranta giorni — nei casi dell'art. 642: credito fondato su titoli particolarmente solidi, documentazione sottoscritta dal debitore, pericolo di grave pregiudizio nel ritardo. È una richiesta da fare nel ricorso e da motivare: non si concede da sé.
I quaranta giorni, e le tre cose che può fare il debitore
Il decreto, una volta emesso, va notificato al debitore. Da quel momento decorre il termine fissato dall'art. 641, che nel caso ordinario è di quaranta giorni, entro i quali il debitore deve pagare oppure proporre opposizione. Non è sempre così: per giusti motivi il giudice può abbreviarlo fino a dieci giorni o allungarlo fino a sessanta, e se il debitore risiede in un altro Stato dell'Unione europea il termine è di cinquanta giorni, mentre se risiede fuori dall'Unione è di sessanta. Il termine è scritto nel decreto stesso: è quello che conta, e si legge lì prima di contare i giorni su un calendario.
Da lì in avanti le strade sono tre. Il debitore paga, e la vicenda si chiude: è l'esito più frequente quando il credito è solido e il debitore è solvibile. Il debitore non fa nulla: scaduti i quaranta giorni il creditore chiede al giudice di dichiarare esecutivo il decreto, come prevede l'art. 647, e con quel provvedimento si può passare all'esecuzione forzata. Il debitore propone opposizione con un atto di citazione, secondo l'art. 645, e a quel punto si apre un giudizio ordinario vero e proprio, davanti allo stesso ufficio giudiziario: è il momento in cui il conto economico della vicenda cambia, perché l'opposizione è un processo nuovo, con tempi e costi nuovi, che il decreto non copre.
Anche durante l'opposizione il giudice può concedere la provvisoria esecuzione del decreto opposto, nei casi dell'art. 653. E quando il decreto diventa esecutivo non va notificato una seconda volta: come chiarisce l'art. 654, basta notificare il precetto — l'atto con cui si intima al debitore di pagare entro un termine, ultimo passaggio prima del pignoramento — indicando il provvedimento che ne ha disposto l'esecutorietà.
Che cosa fa una società di recupero crediti, e che cosa fa un avvocato
Sono due attività distinte, e conviene sapere dove finisce l'una. Una società di recupero crediti opera sul piano stragiudiziale: contatta il debitore, sollecita, tratta una dilazione. Il passaggio davanti al giudice — ricorso, decreto, esecuzione — è riservato agli avvocati. Non è una graduatoria: sono due momenti diversi della stessa vicenda, e la scelta dipende da quanto si è già tentato e da quanto regge il documento che ha in mano.
Cosa fare in pratica, nell'ordine giusto
L'ordine è: guardare chi ha di fronte, mettere insieme i documenti, mandare una diffida scritta, e solo allora decidere se depositare il ricorso. Le prime tre mosse costano poco e si fanno in pochi giorni; la quarta è quella che impegna denaro.
Prima domanda: il debitore ha di che pagare?
Si parte da qui, non si finisce qui. Una visura camerale dice la forma giuridica, la data di costituzione, il capitale, gli amministratori e se risultano procedure in corso; i bilanci depositati dicono il resto; una visura ipocatastale — la ricerca negli archivi del catasto e dei registri immobiliari — dice se ci sono immobili e, soprattutto, quante ipoteche li gravano già. La differenza fra una ditta individuale o una società di persone — dove i soci rispondono anche con il patrimonio personale — e una società a responsabilità limitata con capitale minimo decide da sola se ha senso muoversi.
Contano anche i segnali che lei conosce meglio di qualunque banca dati: se l'azienda lavora ancora, se ha mezzi propri, se ha dipendenti, se altri fornitori della zona sono fermi come lei. Nel Canavese, dove il tessuto è fatto di piccole imprese e di artigiani, il creditore sa quasi sempre qualcosa che nessuna visura riporta: se ce l'ha, la porti al primo incontro, perché può valere quanto un bilancio.
Un caso cambia tutto il piano: se il debitore è entrato in una procedura concorsuale, il credito si fa valere dentro la procedura e non con un decreto. Depositare un ricorso lì significa spendere per un atto inutile.
Che cosa vale come prova scritta, e che cosa no
Reggono i documenti che provengono dal debitore o che lui ha sottoscritto: il contratto o la conferma d'ordine firmati, l'email con cui conferma l'ordine o chiede una dilazione, i documenti di trasporto e i rapportini controfirmati da chi ha ricevuto la merce o il lavoro, un piano di rientro, un riconoscimento di debito anche scritto in un messaggio. Reggono, fra imprenditori, gli estratti autentici delle scritture contabili regolarmente tenute.
Non reggono da soli: la fattura emessa verso un privato, perché l'ha scritta lei; l'accordo verbale, per quanto chiaro fosse; il preventivo mai accettato per iscritto; l'estratto conto del suo gestionale; lo scambio di messaggi in cui il debitore non ammette nulla. Un documento debole non chiude la strada, ma la cambia: significa che prima serve costruire la prova — per esempio ottenendo un riconoscimento scritto durante la trattativa — oppure che la via giusta è una causa ordinaria e non il procedimento d'ingiunzione.
Un'eccezione utile da conoscere: se ha un assegno o una cambiale non pagati, non le serve il decreto. Sono già titoli esecutivi: si passa direttamente al precetto, risparmiando un intero passaggio e il suo costo.
Gli errori che vedo più spesso
- Aspettare troppo. I mesi non lavorano mai per il creditore: il patrimonio del debitore si assottiglia, arrivano altri creditori prima di lei, e i documenti si disperdono.
- Sollecitare solo per telefono. Senza uno scritto con prova di ricezione non si è messo nessuno in mora, e tutto quel tempo non ha prodotto effetti giuridici.
- Partire dal credito più vecchio. Quando gli insoluti sono più d'uno conviene ordinarli per recuperabilità, non per anzianità: il più vecchio è spesso quello del debitore messo peggio.
- Non verificare chi c'è dall'altra parte. È l'errore che costa di più, perché si scopre solo alla fine, dopo aver speso tutto.
- Rompere un rapporto che vale più del credito. Con un cliente ancora attivo, un piano di rientro firmato produce spesso un incasso maggiore di un decreto.
- Trascurare la registrazione del decreto. L'imposta la chiede l'ufficio, e se il debitore non paga la chiede anche a lei: è la sorpresa più sgradevole della procedura.
Termini, tempi e norme
Il primo termine da controllare è la prescrizione, cioè il tempo oltre il quale il credito non si può più far valere. La regola generale è quella decennale dell'art. 2946 del codice civile, ma diversi crediti hanno termini più brevi e per alcuni opera una presunzione di pagamento: non si va a memoria, si guarda la natura del rapporto. La messa in mora scritta interrompe la prescrizione e fa ripartire il termine: è una ragione in più per mandarla anche quando si decide di attendere.
Gli altri termini sono quelli del procedimento: il decreto va notificato al debitore entro sessanta giorni dalla sua emissione, che diventano novanta se la notifica si fa all'estero, e scaduto quel termine il decreto perde efficacia — il ricorso va rifatto da capo, contributo compreso. Poi corrono i quaranta giorni dell'art. 641 per pagare o opporsi. Infine l'atto di precetto intima il pagamento entro un termine che la legge non consente di fissare sotto i dieci giorni (art. 480, primo comma, del codice di procedura civile), salvo il caso eccezionale in cui, per il pericolo nel ritardo, venga autorizzata l'esecuzione immediata (art. 482). E il precetto ha a sua volta una validità limitata: se entro novanta giorni dalla notifica l'esecuzione non è iniziata, diventa inefficace e va rinnovato, con una nuova notifica e una nuova spesa (art. 481). Se contro il precetto viene proposta opposizione, quel termine resta sospeso.
Sui tempi reali: il decreto si ottiene in tempi incomparabilmente più brevi di una causa, perché manca tutto il contraddittorio, ma i giorni esatti dipendono dal carico dell'ufficio e non li promette nessuno. di norma poche settimane dal deposito, se il ricorso è completo Quello che si può dire con certezza è che il tratto più lungo lo decide lei: la preparazione del ricorso dipende da quanto sono ordinati i suoi documenti, e un fascicolo completo al primo colloquio può far guadagnare settimane.
Un passaggio da non sottovalutare è la mediazione. Nelle materie in cui la legge la impone come condizione di procedibilità — fra le altre locazione, condominio, contratti bancari, finanziari e assicurativi — dopo l'opposizione va avviato il procedimento di mediazione, e dal 2023 la legge dice espressamente su chi pesa quell'onere: sulla parte che ha chiesto il decreto ingiuntivo, cioè sul creditore, non sul debitore che si è opposto (art. 5-bis del d.lgs. 28/2010). È il punto su cui conviene essere più attenti, perché una mediazione non avviata quando era dovuta si traduce in improcedibilità — il giudizio si ferma e il giudice non ne esamina il merito — e il tempo perso non si recupera.
Dove si deposita il ricorso, e perché a Ivrea conviene saperlo
La competenza si radica secondo i criteri ordinari, ma per i crediti di denaro c'è una regola che gioca a favore del creditore: le obbligazioni di pagare una somma determinata si eseguono, per il codice civile, al domicilio del creditore. In pratica un artigiano o un professionista del Canavese può di regola depositare il ricorso davanti al Tribunale di Ivrea anche quando il cliente ha sede altrove: non è un dettaglio, significa non seguire la pratica in un foro lontano. L'eccezione è il debitore consumatore, chi cioè ha acquistato per scopi estranei alla propria attività: lì vale il foro della sua residenza o del domicilio che ha eletto, perché il codice del consumo presume abusiva la clausola che ne sposta altrove la competenza (art. 33, comma 2, lettera u), e il giudice lo rileva d'ufficio.
Sempre sul debitore consumatore c'è un passaggio in più da mettere in conto: prima di emettere il decreto il giudice esamina anche il contratto su cui si fonda il credito, per verificare che non contenga clausole abusive. Non è una regola scritta negli articoli sul procedimento d'ingiunzione, ed è la ragione per cui le condizioni generali di un contratto standard verso un privato vanno rilette prima di depositare il ricorso, non dopo. Un'altra cosa utile riguarda le notifiche: verso imprese e professionisti, che hanno un domicilio digitale nei pubblici elenchi, si notifica via PEC, con tempi e costi molto inferiori a quelli dell'ufficiale giudiziario.
C'è poi un vantaggio pratico che non si legge in nessun codice e che in un recupero crediti si sente. Lo studio è in Piazza Balla, a pochi minuti a piedi dalla cancelleria del Tribunale di Ivrea: quando il giudice, prima di emettere il decreto, chiede di integrare un documento — la copia conforme di un contratto, l'estratto autentico delle scritture contabili, una procura da regolarizzare — il passaggio in cancelleria si fa nella stessa mattina, e l'integrazione non resta ferma in attesa di una trasferta indico a quale prestazione si riferisce l'importo, che cosa comprende e che cosa no.
Quanto costa, voce per voce
Qui sotto le voci che compongono la spesa, nell'ordine in cui si presentano. Dove ho potuto controllare l'importo sul testo vigente, l'importo c'è; dove la disciplina è in movimento — è il caso dell'imposta di registro — il posto resta vuoto di proposito. In rete per il contributo unificato circolano cifre diverse fra loro e soglie diverse, perché molte pagine sono ferme a versioni superate del testo unico: meglio una casella vuota che un numero che le farebbe fare un conto sbagliato.
| Voce | Chi la anticipa | Si recupera dal debitore? | Se il debitore non ha nulla |
|---|---|---|---|
| Sollecito scritto carta, spedizione, tempo |
Lei, da solo | No, è una spesa sua | Persa, ma è modesta |
| Messa in mora raccomandata A/R o PEC, eventuale compenso per la stesura |
Lei | In parte: la fase stragiudiziale entra nella liquidazione solo se poi si agisce | Persa |
| Contributo unificato nel procedimento d'ingiunzione è ridotto alla metà: 21,50 € per i crediti fino a 1.100 €, 49 € fino a 5.200 €, 118,50 € fino a 26.000 €, 259 € fino a 52.000 €, 379,50 € fino a 260.000 € (importi in vigore dal 1° gennaio 2025) |
Lei, al deposito | Sì, il giudice lo liquida nel decreto | Persa per intero |
| Anticipazione forfettaria 27 € al deposito; la marca da bollo non è dovuta, perché gli atti soggetti a contributo unificato sono esenti dall'imposta di bollo |
Lei, al deposito | Sì, liquidate nel decreto | Persa |
| Compenso del difensore per il ricorso parametri forensi, secondo valore e fase |
Lei, secondo l'accordo scritto | Sì, il giudice liquida un importo nel decreto, che può non coincidere con quello concordato | Resta a suo carico |
| Notifica del decreto via PEC verso imprese e professionisti, tramite ufficiale giudiziario negli altri casi |
Lei | Sì, liquidata nel decreto | Persa |
| Imposta di registro in misura fissa quando il credito nasce da un'operazione soggetta a IVA, proporzionale negli altri casi misura fissa e aliquota: da verificare presso l'Agenzia delle Entrate, anche perché la disciplina del registro è stata riordinata e cambia dal 1° gennaio 2027 |
La chiede l'ufficio: le parti ne rispondono in solido, quindi può chiederla anche a lei | In teoria è a carico del debitore | Rischia di pagarla lei |
| Atto di precetto stesura e notifica |
Lei | Sì, si aggiunge al credito precettato | Persa |
| Pignoramento ufficiale giudiziario, iscrizione a ruolo, eventuale custode e professionista delegato alla vendita |
Lei, tutte in anticipo | Solo se l'esecuzione produce un ricavato | Persa per intero, ed è la voce più pesante |
| Ipoteca giudiziale imposta ipotecaria, tassa, bolli, compenso per l'iscrizione |
Lei | Si recupera in sede di esecuzione, se c'è capienza | Persa, salvo che l'immobile valga più delle ipoteche già iscritte |
Vale la pena? Le due colonne
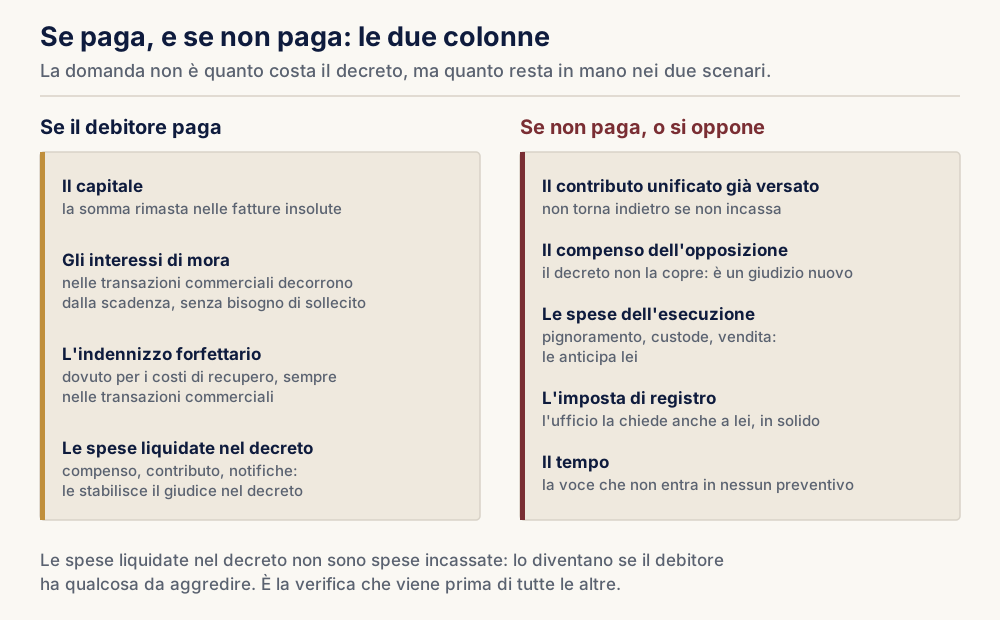
Se il debitore paga lei incassa quattro cose, non una. Il capitale, cioè la somma delle fatture insolute. Gli interessi, che fra imprese e con la pubblica amministrazione sono quelli di mora del d.lgs. 231/2002: la percentuale non la scrivo, perché è agganciata al tasso di riferimento della Banca centrale europea maggiorato nella misura fissata dalla legge e viene aggiornata a ogni semestre; con un consumatore si applicano invece gli interessi legali, salvo diverso patto. L'indennizzo forfettario dei costi di recupero: 40 euro, dovuti nelle transazioni commerciali senza bisogno di mettere in mora il debitore e senza dover provare la spesa, e resta salva la prova del danno maggiore, che può comprendere i costi dell'assistenza per il recupero (art. 6 del d.lgs. 231/2002, per le transazioni concluse dal 1° gennaio 2013). Infine le spese liquidate nel decreto.
Se il debitore non paga o si oppone, restano a suo carico: il contributo unificato già versato, che non torna; il compenso della fase di opposizione, che è un giudizio nuovo e che il decreto non copre; le spese dell'esecuzione, tutte anticipate; l'imposta di registro, che l'ufficio può chiedere anche a lei; e il tempo, la voce che non compare in nessun preventivo e che per un'impresa piccola pesa quanto le altre.
Il confronto fra le due colonne è l'unico conto che vale la pena fare prima di muoversi, e si fa in mezz'ora con una visura in mano.
Tre crediti, tre risposte diverse
Gli importi qui sotto sono esempi costruiti per mostrare il ragionamento, non casi reali né preventivi: servono a far vedere come cambia la decisione al variare del valore.
| Credito | Che cosa pesa | La domanda che decide |
|---|---|---|
| 1.200 € una manutenzione a un privato |
I costi fissi del procedimento incidono in proporzione altissima, e un'eventuale esecuzione li raddoppia | Il debitore ha un reddito o un conto aggredibile? Se no, una diffida scritta e un piano di rientro valgono di più |
| 15.000 € forniture a un'impresa |
La prova scritta e gli interessi di mora delle transazioni commerciali: il credito può crescere invece di erodersi | Ho documenti firmati dal debitore? Se sì, il procedimento d'ingiunzione è di regola la strada più efficiente |
| 80.000 € lavori in un appalto privato |
Il rischio di opposizione, che apre un secondo fronte, e se dall'altra parte c'è qualcosa da aggredire | Conviene chiedere subito la provvisoria esecuzione e iscrivere ipoteca giudiziale, prima che altri arrivino sugli stessi immobili? |
Il compenso dello Studio
Il compenso professionale si determina sui parametri forensi vigenti in base al valore e alla fase, e viene concordato per iscritto prima dell'incarico: la cifra che accetta all'inizio è quella che troverà in parcella a recupero concluso. Le spese che non passano dallo studio — contributo, bolli, notifiche, imposta di registro, esecuzione — gliele stimo nello stesso preventivo, con l'ordine di grandezza di ciascuna.
- Primo colloquio in studio a Ivrea100 €, più il contributo obbligatorio alla Cassa Forense
- Consulenza su contratti, insoluti e recupero crediti150 €
- Parere online — quesito semplice su un singolo puntoda 100 €
- Parere online con esame di documenti (contratto, fatture, solleciti)250–500 €
- Diffida e trattativa stragiudizialesi concorda per iscritto prima di scrivere, sui parametri forensi
- Ricorso per decreto ingiuntivopreventivo scritto sul valore del credito
- Esecuzione forzata e ipoteca giudizialepreventivo scritto, voce per voce
Se ricorrono i requisiti di reddito previsti dalla legge si può accedere al patrocinio a spese dello Stato: lo verifico insieme alle fatture, al primo colloquio, perché vale anche per chi agisce per incassare un credito e non solo per chi si difende.
Quando conviene fermarsi
Qui arriva la parte che mi interessa di più, perché è quella che evita la spesa più grossa. Conviene fermarsi quando la visura dice che il debitore non ha nulla e non lavora più; quando l'immobile che possiede è già gravato da ipoteche che ne esauriscono il valore; quando il credito è piccolo rispetto ai costi fissi del procedimento e l'esecuzione costerebbe più dell'incasso; quando il debito è già contestato nel merito con argomenti documentati, perché in quel caso l'opposizione è probabile e conviene valutare una causa ordinaria o una transazione; quando il debitore è entrato in una procedura concorsuale.
E conviene fermarsi anche in un caso meno ovvio: quando dall'altra parte c'è un cliente ancora attivo con cui il rapporto vale più del singolo insoluto. Un piano di rientro firmato è anche un riconoscimento di debito, e quindi un documento che rafforza la sua posizione se poi dovrà agire: spesso produce un incasso maggiore di un decreto, e non brucia il cliente.
In una parte dei casi che arrivano in studio il primo consiglio che do è proprio questo: non agire adesso, mandare una diffida fatta bene, mettere per iscritto un rientro rateale e tenere il titolo in tasca. Lo dico prima di iniziare, non dopo.
Se invece il decreto l'ha ricevuto lei
Questa pagina è scritta dal lato di chi deve incassare. Se lei ha appena ricevuto un decreto ingiuntivo la posizione è rovesciata e il tempo è molto più stretto: ha un termine breve per decidere se opporsi o trattare, e il decreto potrebbe anche essere già provvisoriamente esecutivo. Una cosa va detta prima di qualunque contatto, perché in ogni vicenda assisto una parte sola. Prima di fissare l'incontro verifico i nominativi coinvolti — chi le ha notificato il decreto, le società collegate — e se la stessa vicenda, o una posizione a essa collegata, mi è già arrivata dal lato del creditore, non posso assumere l'incarico: glielo comunico subito, l'incontro non si tiene e nulla è dovuto. L'astensione vale anche quando il conflitto è soltanto potenziale. Fatta quella verifica, il passo utile è parlarne subito con i documenti in mano, nella consulenza su contratti, insoluti e recupero crediti: lo dica quando prende contatto, così l'incontro parte dalla parte giusta.
I riferimenti normativi di questa pagina
- Artt. 633 e segg. c.p.c. — il procedimento d'ingiunzione: quando si può chiedere il decreto, per quali crediti e a quali condizioni.
- Art. 634 c.p.c. — quali documenti costituiscono prova scritta del credito, comprese le scritture contabili fra imprenditori.
- Art. 641 c.p.c. — il contenuto del decreto e il termine, ordinariamente di quaranta giorni, per pagare o proporre opposizione.
- Art. 642 c.p.c. — i casi in cui il decreto può essere dichiarato provvisoriamente esecutivo subito.
- Art. 645 c.p.c. — l'opposizione del debitore e l'apertura del giudizio ordinario.
- Art. 647 c.p.c. — l'esecutorietà del decreto non opposto.
- Art. 653 c.p.c. — l'esecuzione provvisoria concessa nel corso del giudizio di opposizione.
- Art. 654 c.p.c. — l'esecutorietà del decreto e il passaggio all'esecuzione forzata senza nuova notificazione.
- Art. 1219 c.c. — la costituzione in mora del debitore mediante intimazione o richiesta scritta.
- D.lgs. 231/2002 — ritardi di pagamento nelle transazioni commerciali: decorrenza automatica degli interessi di mora e, all'art. 6, l'indennizzo forfettario di 40 euro per i costi di recupero, salva la prova del danno maggiore.
- Art. 2946 c.c. — la prescrizione ordinaria decennale, con l'avvertenza che molti crediti hanno termini propri più brevi.
- Art. 5-bis d.lgs. 28/2010 — mediazione e opposizione a decreto ingiuntivo: l'onere di presentare la domanda grava sulla parte che ha chiesto il decreto.
- Art. 33, comma 2, lett. u), d.lgs. 206/2005 (codice del consumo) — la presunzione di abusività della clausola che fissa il foro in un luogo diverso da quello del consumatore.
- Art. 13 d.P.R. 115/2002 — gli importi del contributo unificato per scaglione di valore e, al comma 3, la riduzione alla metà per i processi speciali del libro IV, titolo I, del codice di procedura civile, fra i quali rientra il procedimento d'ingiunzione.
- Artt. 18 e 30 d.P.R. 115/2002 — l'esenzione dall'imposta di bollo per gli atti soggetti a contributo unificato e l'anticipazione forfettaria di 27 euro dovuta al deposito.
I riferimenti sono richiamati per orientamento e vanno letti nel testo vigente al momento in cui si agisce: su questa materia le modifiche sono frequenti e riguardano soprattutto gli importi. Gli importi riportati in questa pagina sono stati verificati sul testo vigente il 15 novembre 2026.
Le domande che ricevo più spesso
Quanto costa un decreto ingiuntivo, tutto compreso?
Non esiste una cifra unica, perché due delle tre voci dipendono dal valore del credito. Il contributo unificato cresce per scaglioni ed è ridotto alla metà nel procedimento d'ingiunzione: 21,50 euro per i crediti fino a 1.100 euro, 49 euro fino a 5.200, 118,50 euro fino a 26.000, 259 euro fino a 52.000, 379,50 euro fino a 260.000 (importi in vigore dal 1° gennaio 2025). Si aggiungono 27 euro di anticipazione forfettaria e le spese di notifica, mentre la marca da bollo non è dovuta. Il compenso del difensore si determina sui parametri forensi in base al valore e alla fase, e le viene comunicato per iscritto prima dell'incarico. Il preventivo scritto si fa dopo aver visto le fatture e il valore, non prima: per lo stesso lavoro un credito da mille euro e uno da ottantamila stanno in due scaglioni diversi.
Quanto tempo ci vuole per ottenere un decreto ingiuntivo?
Il decreto si ottiene in tempi molto più brevi di una causa, perché il giudice decide sui documenti senza sentire il debitore, ma i giorni esatti dipendono dal carico dell'ufficio e nessuno può prometterli. Il conto realistico si fa sommando tre tratti: la preparazione del ricorso, che dipende da quanto sono ordinati i suoi documenti; l'attesa del decreto dopo il deposito; e poi i quaranta giorni che il decreto assegna al debitore. Solo alla fine di quei quaranta giorni, se non è arrivata opposizione, il decreto diventa esecutivo e si può passare al precetto.
Una fattura non firmata basta per il decreto ingiuntivo?
Da sola, quasi mai: la fattura è un documento che forma lei, e un documento che si forma da sé non prova nulla contro l'altro. Cambia tutto se la fattura è accompagnata da qualcosa che viene dal debitore — un ordine firmato, una bolla di consegna controfirmata, un'email in cui conferma o chiede una dilazione — oppure, nei rapporti fra imprenditori, dagli estratti autentici delle scritture contabili regolarmente tenute. La domanda da farsi non è se ha la fattura, ma se ha in mano un documento che proviene dal debitore.
Posso fare un decreto ingiuntivo senza avvocato?
Nella quasi totalità dei casi no. Davanti al giudice di pace si può stare in giudizio personalmente solo nelle cause di valore non superiore a 1.100 euro; oltre quella soglia serve l'autorizzazione del giudice, che la valuta sulla natura e sull'entità della causa, e davanti al tribunale serve comunque un difensore. Si aggiunga che il ricorso oggi si deposita in via telematica, con modalità e firme che presuppongono gli strumenti del processo civile telematico. Esiste poi la strada del sollecito e della messa in mora, quella sì percorribile da sola: ed è spesso la prima che consiglio.
Chi paga le spese alla fine?
Nel decreto il giudice liquida le spese e le pone a carico del debitore: contributo unificato, compenso del difensore e notifiche si sommano al capitale e agli interessi. Se però il debitore propone opposizione, si apre un giudizio nuovo che il decreto non copre, e alla fine le spese le decide il giudice con la sentenza, che può anche compensarle in tutto o in parte. E resta la distinzione che conta più di ogni altra: spese liquidate non vuol dire spese incassate, perché si incassano solo se il debitore ha un patrimonio aggredibile.
Che cosa succede se il debitore non paga dopo il decreto?
Il decreto diventa esecutivo e si passa all'esecuzione forzata, che è una fase nuova con spese nuove. Si notifica l'atto di precetto, cioè l'ultima intimazione a pagare, e se non arriva nulla si procede al pignoramento: il conto corrente, lo stipendio o la pensione nei limiti pignorabili, i beni mobili, i crediti verso terzi, gli immobili. Se il debitore ha immobili si può anche iscrivere ipoteca giudiziale. Tutte queste spese le anticipa lei, e sono quelle che si perdono per intero quando dall'altra parte non c'è nulla da aggredire.
Quando conviene fermarsi?
Conviene fermarsi quando il debitore è incapiente, cioè non ha beni né redditi su cui rivalersi, quando il credito è piccolo rispetto ai costi fissi del procedimento, quando il debito è già contestato nel merito con argomenti documentati, e quando il debitore è entrato in una procedura concorsuale, perché in quel caso il credito si fa valere dentro la procedura e un decreto non serve. Fermarsi non significa rinunciare: significa scegliere un'altra strada, spesso un piano di rientro firmato, che vale più di un titolo contro chi non ha nulla.
Se ha una fattura ferma da mesi
Prima di mandare un altro sollecito conviene fare un'altra cosa: mettere in fila il contratto o l'ordine, le fatture, le bolle firmate e i solleciti già inviati, e aggiungere quello che sa di chi deve pagarle. Su quei documenti, in un colloquio, si capisce se il credito regge come prova scritta, se il debitore ha di che pagare e quanto costa muoversi — prima di spendere un euro. Il conto lo facciamo su quei documenti, e la cifra che le dico in quel colloquio è quella che scrivo nel preventivo.
0125 46046 — per chi è a Ivrea, nel Canavese o nel circondario del Tribunale. Il parere online è la strada per chi è fuori area o vuole soltanto capire se il suo credito regge.
Sui suoi dati. Non pubblico casi, nemmeno anonimi, non raccolgo e non riporto testimonianze di clienti, e questo sito non traccia il visitatore oltre quello che serve a farlo funzionare. Quello che mi dice — in studio, al telefono o per iscritto — è coperto dal segreto professionale dal primo contatto, anche se poi non mi dà incarico.
Informazione generale. Questa pagina ha finalità informativa e non sostituisce un parere sul caso concreto: la strada corretta per un credito dipende dai documenti che lo provano, dalla natura del rapporto e dalla situazione patrimoniale del debitore. I riferimenti normativi sono richiamati per orientamento e vanno verificati nel testo vigente al momento in cui si agisce. Gli importi del contributo unificato, dell'anticipazione forfettaria e dell'indennizzo forfettario riportati in pagina sono quelli del testo unico delle spese di giustizia e del d.lgs. 231/2002 vigenti al 15 novembre 2026; quelli dell'imposta di registro non sono riportati, perché la disciplina è in corso di riordino e va controllata presso l'Agenzia delle Entrate prima di farci un conto. I compensi dello Studio marcati come da confermare non sono ancora stati validati e non costituiscono un'offerta. Ultimo aggiornamento: 15 novembre 2026.