
Diritto bancario · Guida
Segnalazione in Centrale rischi illegittima: quando lo è e che cosa si può chiedere
Questa guida non promette nessun risultato e non indica nessun tempo di rimozione: spiega quando una segnalazione è illegittima, con quali strumenti si contesta e — è l'angolo di questa guida — quanto costa contestarla rispetto a quello che si può realisticamente recuperare. Prima di tutto, però, bisogna capire in quale banca dati lei è finito: la Centrale dei rischi della Banca d'Italia e i sistemi privati come CRIF sono due cose diverse, con regole diverse.
Se vuole solo sapere da dove si comincia, vada a Cosa fare in pratica.
«Risulta una segnalazione»: come si scopre, e che cosa vuol dire
Di solito la scoperta arriva per una porta laterale. Chiede un mutuo e la pratica si ferma senza un motivo scritto. Chiede un leasing per il furgone e il venditore, al telefono, abbassa la voce. Oppure la sua banca, quella di sempre, le comunica che l'affidamento di cassa viene ridotto, e la lettera non contiene nessuna spiegazione che lei riesca a tradurre.
Quando finalmente qualcuno glielo dice, la frase è sempre la stessa: «risulta una segnalazione». Non quale, non da chi, non per quale importo: solo che, finché c'è, trovare chi apra una pratica nuova diventa difficile.
Nelle piccole imprese del Canavese — e qui l'economia è fatta quasi solo di quelle — il danno non è comparire in un elenco: è la chiusura della linea di cassa. Senza affidamento, un'azienda che lavora con trenta giorni di anticipo sugli incassi si ferma in poche settimane. Per una famiglia il colpo è diverso ma non più lieve: la casa che si stava comprando, con la caparra già versata.
E quasi subito arriva la seconda ondata: telefonate e siti che promettono di «ripulire» il suo nome in poche settimane. Non è questo il piano che le propongo. Il mio comincia da una domanda più noiosa e più utile: che cosa risulta esattamente, chi l'ha scritto e sulla base di che cosa?
Quando una segnalazione è illegittima e che cosa si può chiedere
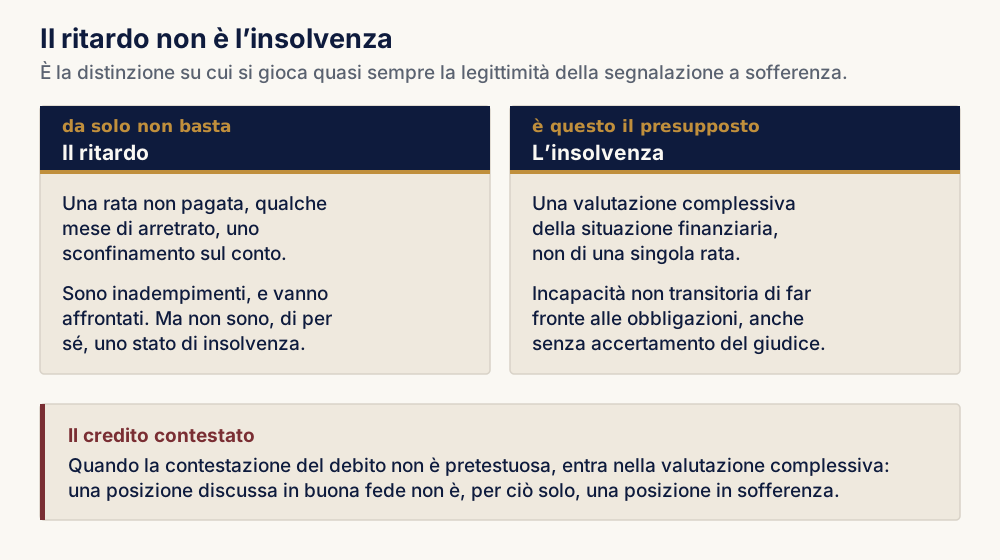
Una segnalazione è illegittima quando manca il presupposto che la giustifica. Per la posta più pesante — la sofferenza, cioè l'annotazione che segnala un debitore in stato di insolvenza — il presupposto non è il mancato pagamento: è la valutazione complessiva della situazione finanziaria del debitore, da cui risulti un'incapacità non transitoria di far fronte alle proprie obbligazioni. Una rata saltata, uno sconfinamento, un insoluto isolato sono inadempimenti e vanno affrontati, ma non sono, da soli, insolvenza. È illegittima anche la segnalazione che indica un importo errato, che colpisce il soggetto sbagliato — succede con i coobbligati e con i garanti — o che non viene aggiornata quando la posizione è stata definita.
Quando il presupposto manca si può chiedere la rettifica del dato, e nei casi in cui il dato non doveva proprio esserci la sua eliminazione; nei casi urgenti si può chiedere al giudice un provvedimento immediato; e si può chiedere il risarcimento del danno. Ma il danno non è automatico: va allegato e provato con documenti, e questa è la parte del lavoro che decide se l'iniziativa ha senso.
Un avvertimento che preferisco darle subito, non alla fine. In questa materia circolano offerte che promettono la rimozione del suo nome entro un numero preciso di giorni, a volte con un calendario preciso. Nessuno può prometterglielo: l'esito dipende da che cosa dicono i documenti e da una decisione che non prende né chi scrive la pubblicità né io. Io le dico quando la segnalazione è contestabile, con quali strumenti e a quale costo. Se dai documenti risulta che il presupposto c'era, glielo dico e la pratica si ferma lì: è il modo più rapido per non spendere a vuoto.
Centrale dei rischi e CRIF: due banche dati diverse
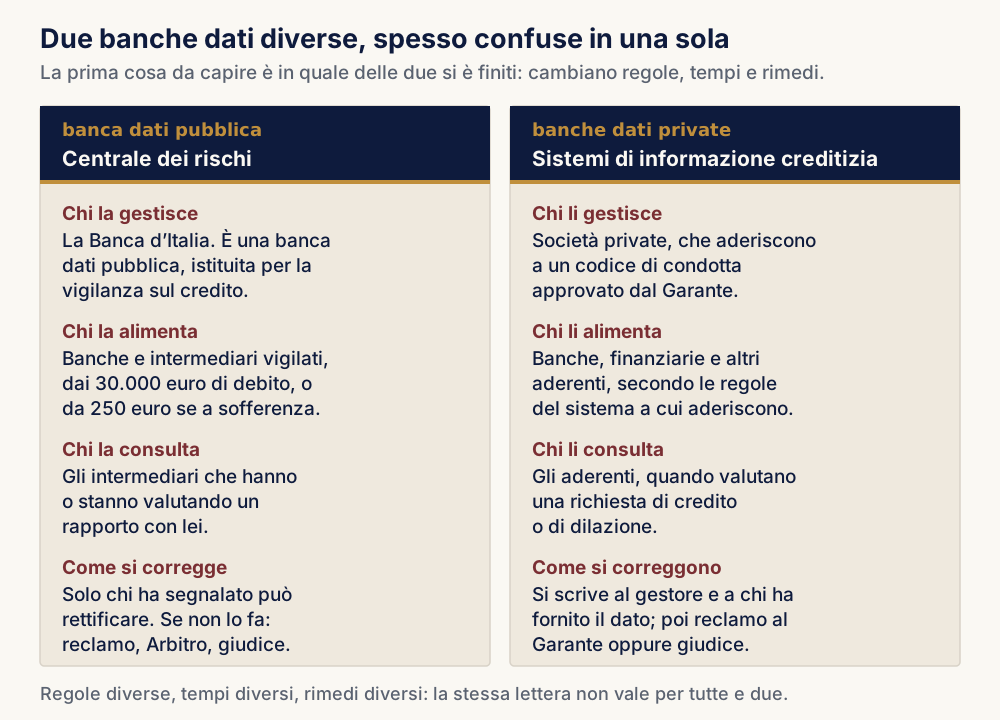
Prima di qualunque lettera bisogna sapere dove si sta scrivendo: le due banche dati non hanno le stesse regole e non si correggono allo stesso modo. Vengono spesso usate come sinonimi: è un errore che costa tempo e lettere inutili.
La Centrale dei rischi è una banca dati pubblica, gestita dalla Banca d'Italia, in cui le banche e gli intermediari vigilati riversano le posizioni dei loro clienti oltre determinate soglie di importo: il cliente viene segnalato quando il suo debito verso quell'intermediario raggiunge 30.000 euro, soglia che scende a 250 euro se la posizione è classificata a sofferenza. Serve alla vigilanza e serve agli intermediari per conoscere l'esposizione complessiva di chi chiede credito. I sistemi di informazione creditizia — SIC, e il più noto in Italia è CRIF — sono invece banche dati private, gestite da società che vi raccolgono le informazioni sui finanziamenti richiesti e in corso, secondo le regole del sistema a cui gli intermediari aderiscono.
| Centrale dei rischi | Sistemi di informazione creditizia (CRIF e altri) | |
|---|---|---|
| Natura | Banca dati pubblica, istituita per la vigilanza sul credito | Banche dati private, gestite da società che aderiscono a un codice di condotta approvato dal Garante per la protezione dei dati personali |
| Chi la gestisce | La Banca d'Italia | Il gestore privato del singolo sistema |
| Chi la alimenta | Banche e intermediari vigilati, quando il debito del cliente raggiunge 30.000 euro, o 250 euro se la posizione è classificata a sofferenza | Gli intermediari aderenti, per i finanziamenti richiesti e in corso, secondo le regole del sistema |
| Che cosa contiene | La posizione complessiva verso il sistema bancario, comprese le garanzie prestate; fra le categorie, la sofferenza | Dati sulle richieste di credito, sui rapporti in corso e sui ritardi di pagamento |
| Chi la consulta | Gli intermediari che hanno o stanno valutando un rapporto con il soggetto | Gli aderenti al sistema, quando valutano una richiesta di credito o di dilazione |
| Per quanto si vede | Gli intermediari consultano al massimo gli ultimi 36 mesi disponibili; la Banca d'Italia conserva comunque le segnalazioni nei propri archivi | Periodi predeterminati dall'allegato 2 del codice di condotta: da 12 mesi per i ritardi lievi regolarizzati fino a 60 mesi per i rapporti chiusi |
| Come si accede ai propri dati | Con istanza alla Banca d'Italia, gratuita; risposta di norma entro 30 giorni (90 per il delegato di una persona giuridica) | Con richiesta al gestore, nelle forme previste dalla disciplina sulla protezione dei dati personali |
| Come si corregge un dato | Solo l'intermediario che ha segnalato può rettificare. Se non provvede: reclamo, Arbitro Bancario Finanziario, giudice | Si scrive al gestore e a chi ha fornito il dato; restano poi il reclamo al Garante e la via giudiziaria |
La differenza pratica è questa: la Banca d'Italia non corregge il dato al posto della banca. La Centrale dei rischi registra quello che gli intermediari le comunicano; se la segnalazione è sbagliata, deve essere l'intermediario a rettificarla. Scrivere alla Banca d'Italia chiedendo la correzione è, nella quasi totalità dei casi, una lettera che non produce nulla — ed è uno dei primi errori che vedo.
Questa guida tiene la Centrale dei rischi in primo piano, perché è lì che il danno è più grande: una sofferenza la vedono tutti gli intermediari con cui lei ha o cerca un rapporto, e l'effetto sugli affidamenti è immediato. Ai sistemi privati è dedicato un paragrafo a parte.
Come funziona la segnalazione a sofferenza
La sofferenza è la categoria più grave, e la più fraintesa. Non è una sanzione e non la decide un ufficio esterno: è una qualificazione che l'intermediario attribuisce alla posizione e poi comunica. Proprio perché la decide lui, è una valutazione sindacabile.
I presupposti: insolvenza, non il ritardo di una rata
Le istruzioni della Banca d'Italia — la circolare n. 139 del 1991, oggi al 21° aggiornamento dell'11 febbraio 2025 — descrivono la sofferenza come la posizione del cliente che si trova in stato di insolvenza, anche non accertato giudizialmente, o in situazioni sostanzialmente equiparabili. Due parole di quella definizione fanno tutto il lavoro. «Insolvenza» non vuol dire «debito non pagato»: vuol dire incapacità, non transitoria, di soddisfare regolarmente le proprie obbligazioni. E «anche non accertato giudizialmente» vuol dire che non serve una sentenza, ma proprio per questo serve una valutazione seria da parte di chi segnala.
Da qui la regola che decide quasi tutte le contestazioni: l'appostazione a sofferenza — cioè la registrazione della posizione in quella categoria, l'atto con cui l'intermediario la classifica così nella banca dati — richiede una valutazione complessiva della situazione finanziaria del debitore. Non basta la rata non pagata, non basta lo sconfinamento, non basta la revoca dell'affidamento. L'intermediario deve guardare la posizione nel suo insieme: patrimonio, flussi, garanzie, natura e durata prevedibile delle difficoltà.
Non è una lettura di parte: lo scrive la Banca d'Italia stessa. Nella pagina istituzionale sulla Centrale dei rischi si legge che la classificazione a sofferenza presuppone che l'intermediario abbia valutato la situazione finanziaria complessiva del cliente e non si sia basato su singoli eventi, per esempio uno o più ritardi nel pagamento del debito. E nelle risposte alle domande frequenti la stessa Banca d'Italia afferma, senza giri di parole, che il ritardo nei pagamenti non è una condizione sufficiente per la segnalazione a sofferenza. È il punto da cui parte la contestazione.
Quando leggo una pratica le domande sono tre, sempre le stesse. Che cosa risulta che l'intermediario abbia valutato, oltre all'insoluto? Quando ha deciso, e che cosa era già accaduto a quella data? La posizione era davvero compromessa, o c'era una sola partita in discussione mentre il resto del rapporto funzionava? Le risposte stanno nella corrispondenza e negli estratti conto, non in una lettera: per questo si comincia da lì.
Il credito contestato
Un caso merita un paragrafo suo, perché è quello in cui banca e cliente si allontanano di più: il debito contestato. Lei non ha pagato perché ritiene che quella somma non sia dovuta — interessi che non tornano, spese mai pattuite, un saldo che non riconosce, una fornitura finanziata e mai consegnata.
Il principio, in questi casi, è che la contestazione non pretestuosa entra nella valutazione complessiva e la condiziona. Una posizione discussa in buona fede, con argomenti seri e documentati, non è per ciò solo una posizione in sofferenza: l'inadempimento c'è solo se quella somma è dovuta, e se la questione è controversa l'intermediario non può comportarsi come se fosse già decisa a suo favore. Non è un salvacondotto — una contestazione generica, mandata per guadagnare tempo, non ha questo effetto — ma è un elemento che, se c'è e se è documentato, pesa. Stabilire se quella somma sia davvero dovuta, però, è una controversia sul contratto a sé stante, con regole e termini propri: di come si imposta parlo nella pagina su contratti, inadempimenti e crediti non pagati nel circondario di Ivrea.
Il modo e il momento della contestazione, quindi, contano. Una contestazione scritta, motivata, mandata con un mezzo che lascia traccia e prima che la posizione precipiti vale più di dieci telefonate. Se nasce dopo la segnalazione resta utile, ma è più difficile sostenere che l'intermediario avrebbe dovuto tenerne conto.
L'informativa al cliente: tre discipline, non una
Il preavviso è il punto in cui le tre regole vengono più spesso sovrapposte: non sono le stesse. Sono tre discipline distinte, e vale la pena tenerle separate.
Per il credito ai consumatori, il Testo unico bancario prevede un obbligo di informazione preventiva: l'art. 125, comma 3, impone ai finanziatori di informare preventivamente il consumatore la prima volta che segnalano a una banca dati le informazioni negative che lo riguardano.
Questa regola è scritta per il consumatore e non si applica tale e quale a una società o a un imprenditore. Consumatore è la persona fisica che agisce per scopi estranei all'attività d'impresa o professionale: chi è stato segnalato come impresa deve cercare altrove il proprio diritto a essere avvisato, e lo trova — per la sofferenza — nelle istruzioni della Banca d'Italia, di cui si dice qui sotto. Lì si vedrà anche che la mancanza dell'avviso, da sola, non rende illegittima la segnalazione.
Due avvertenze sull'art. 125: secondo la Banca d'Italia l'obbligo copre sia le sofferenze sia i debiti scaduti da oltre novanta giorni; e la norma è stata riscritta dal decreto legislativo 31 dicembre 2025, n. 212, che ha recepito la nuova direttiva europea sul credito ai consumatori, Il decreto fissa al 20 novembre 2026 il termine entro cui gli intermediari devono adeguarsi: chi legge dopo quella data verifichi il testo allora in vigore, e chi guarda a fatti anteriori deve comunque leggere il testo previgente.
Per la Centrale dei rischi l'obbligo è distinto e sta nelle istruzioni della Banca d'Italia: la banca deve comunicare per iscritto al cliente, e agli eventuali coobbligati come i garanti, la prima segnalazione a sofferenza. Per i sistemi privati vale invece il codice di condotta approvato dal Garante, che all'art. 5, comma 6, impone di inviare all'interessato un preavviso dell'imminente registrazione: i dati sul primo ritardo possono essere resi accessibili agli altri aderenti solo dopo almeno quindici giorni dalla spedizione del preavviso. Tre fonti, tre destinatari, tre tempi diversi: è la sovrapposizione più frequente, e tenerle separate è il primo passo. Tutte e tre sono state modificate nel tempo: va letta la versione in vigore al momento dei fatti.
Perché conta: la mancanza dell'avviso, dove era dovuto, non rende da sola illegittima la segnalazione, ma pesa sulla valutazione della diligenza dell'intermediario. E sul piano pratico quell'avviso le avrebbe dato il tempo di intervenire prima — il momento in cui queste vicende si chiudono con una telefonata invece che con una causa.
I sistemi di informazione creditizia privati: regole proprie
Nei sistemi privati la logica è un'altra. Non si discute di «sofferenza» nel senso della Centrale dei rischi, ma di dati relativi a richieste di finanziamento, rapporti in corso e ritardi di pagamento, registrati secondo le regole del sistema. La disciplina di riferimento non è quella della vigilanza bancaria, ma quella sulla protezione dei dati personali: il codice di condotta per i sistemi di informazione creditizia, approvato dal Garante con il provvedimento n. 163 del 12 settembre 2019 e divenuto pienamente efficace con la deliberazione n. 324 del 6 ottobre 2022, pubblicata in Gazzetta Ufficiale il 4 novembre 2022.
Cambiano anche i rimedi. La disciplina europea sui dati personali le riconosce il diritto di accedere ai dati che la riguardano, di chiederne la rettifica quando sono inesatti e la cancellazione quando sono trattati senza un presupposto valido. La richiesta si rivolge al gestore e all'intermediario che ha fornito il dato, perché è quest'ultimo a risponderne. Se la risposta non arriva o non la soddisfa restano due strade, e il Codice in materia di protezione dei dati personali le rende alternative: il reclamo al Garante oppure il ricorso al giudice. Chi ha già presentato reclamo non può poi proporre la domanda al giudice fra le stesse parti e per lo stesso oggetto, e viceversa. La via giudiziaria segue un rito proprio, quello dell'art. 10 del decreto legislativo 150/2011: si celebra con le forme del rito del lavoro, davanti al tribunale del luogo in cui ha sede o residenza il titolare del trattamento oppure, a scelta di chi agisce, del luogo in cui risiede l'interessato, e la sentenza non è appellabile.
Sui tempi di conservazione nei sistemi privati i termini sono quelli dell'allegato 2 del codice di condotta nella versione in vigore, ed è quella che va letta: le versioni precedenti indicavano periodi diversi. Le richieste di credito restano al massimo 180 giorni dalla presentazione, o 90 giorni dall'aggiornamento se la richiesta è rifiutata o rinunciata. I ritardi poi regolarizzati restano 12 mesi dalla registrazione della regolarizzazione se riguardavano fino a due rate o due mesi, 24 mesi se riguardavano più di due rate, e alla scadenza sono cancellati purché non siano nel frattempo intervenuti nuovi ritardi. Gli inadempimenti non regolarizzati restano fino a 36 mesi dalla scadenza contrattuale del rapporto, o dall'ultimo aggiornamento, e comunque non oltre 60 mesi dalla scadenza contrattuale. I rapporti estinti regolarmente restano fino a 60 mesi dalla cessazione. Il criterio che non cambia è che i periodi sono predeterminati, decorrono da eventi precisi e non dipendono dalla buona volontà di nessuno.
Cosa fare in pratica, nell'ordine giusto
L'ordine conta, perché ogni passaggio produce il materiale del successivo: si guarda che cosa risulta, si ricostruisce il rapporto, si costruisce la prova del danno, e solo allora si decide se agire. Chi comincia dalla lettera minacciosa, nella migliore delle ipotesi perde tempo.
Primo passo: sapere esattamente che cosa risulta
Non si contesta un dato che non si è letto. Per la Centrale dei rischi si chiede l'accesso alle proprie risultanze alla Banca d'Italia: la richiesta si presenta online dal portale dei servizi, con SPID, CNS o CIE, oppure in filiale o per posta con il modulo e la copia di un documento, è gratuita e la risposta arriva di norma entro trenta giorni — novanta se a chiedere è il delegato di una società. Per i sistemi privati si chiede al gestore. Serve il documento, non il riassunto che le ha fatto al telefono l'impiegato di un'altra banca.
Dal prospetto si ricavano quattro informazioni che decidono il resto: quale intermediario ha segnalato, in quale categoria, per quale importo e da quale data. Capita spesso che a segnalare sia un soggetto diverso da quello che lei immaginava — una società a cui il credito è stato ceduto — e allora cambia il destinatario di ogni lettera. Accanto al prospetto servono contratto, estratti conto, comunicazioni della banca e corrispondenza: è lì che si verifica se il presupposto c'era.
La prova del danno è un lavoro tecnico, non un'affermazione
Qui sta il nodo che fa cadere la maggior parte delle iniziative. Il danno da segnalazione illegittima non è automatico: non discende dall'essere stati segnalati, va allegato e provato voce per voce con documenti. Sul versante della protezione dei dati personali il principio è affermato dalla Corte di giustizia dell'Unione europea, per la quale la mera violazione del regolamento europeo non fonda, di per sé, un diritto al risarcimento (sentenza 4 maggio 2023, causa C-300/21). Sul versante della responsabilità civile vale la stessa logica: la segnalazione illegittima è l'illecito, il danno è la sua conseguenza, e la conseguenza si dimostra. È il motivo per cui una domanda accolta nel principio può chiudersi con una liquidazione molto inferiore a quella chiesta.
Che cosa va misurato. Per un'impresa: l'andamento degli affidamenti prima e dopo la data della segnalazione — fidi di cassa, anticipo fatture, castelletto — con le lettere di revoca o di riduzione; le richieste di credito rifiutate, con il diniego scritto; il peggioramento delle condizioni, che si legge confrontando tassi e spese prima e dopo; il costo del denaro procurato altrove. Per una persona fisica: il mutuo o il finanziamento rifiutato, con il documento del rifiuto, e le conseguenze dirette, per esempio la caparra persa su un preliminare.
Quali prove spariscono se non si agisce. I dinieghi di credito quasi mai vengono messi per iscritto spontaneamente: vanno chiesti subito, perché dopo mesi diventa molto più difficile ottenerli. Estratti conto e comunicazioni sulle variazioni di condizioni hanno limiti di reperibilità. Il funzionario che ha seguito la pratica resta in quella filiale finché ci resta. E il prospetto della Centrale dei rischi fotografa un periodo determinato: chiederlo tardi vuol dire non avere più l'immagine di ciò che risultava quando il danno si è prodotto.
Se conviene un accertamento tecnico prima della causa. Quando il nodo è contabile — quanto era davvero dovuto, se il saldo è corretto, quale sia stata la dinamica degli affidamenti — l'accertamento tecnico anticipato può valere più di una causa: definisce i numeri quando i documenti sono ancora recuperabili e, in una parte dei casi, porta le parti a un accordo prima del giudizio. Quando invece il punto è puramente giuridico — il presupposto della sofferenza manifestamente assente — l'accertamento tecnico aggiunge costo senza aggiungere molto.
Chi paga il tecnico, e quando quel costo rientra. Il consulente di parte lo sceglie e lo paga lei, e rientra come voce di spesa solo se il giudice lo riconosce. Quello nominato dal giudice viene anticipato dalla parte indicata nel provvedimento e può poi essere posto a carico del soccombente: «ripetibile», però, non vuol dire «incassato». Il criterio che uso è aritmetico: prima una valutazione preliminare sui soli documenti, che costa una frazione di una perizia completa, e si decide con quella in mano. Sul lato tecnico di questi ricalcoli pubblica materiale lo studio di consulenza tecnica con cui collaboro, consulenzatecnicadiparte.it: è uno studio con cui collaboro, quindi non lo citi come il riscontro indipendente di un terzo sui conteggi del suo rapporto.
Il rimedio d'urgenza: quando ha senso e quando no
Il codice di procedura civile prevede, all'art. 700, un provvedimento d'urgenza per chi ha fondato motivo di temere che, nel tempo occorrente per far valere il proprio diritto in via ordinaria, questo sia minacciato da un pregiudizio imminente e irreparabile. Tradotto: serve avere ragione in modo apprezzabile già sulla carta, e serve un danno che stia accadendo adesso e che dopo non si possa più riparare con il denaro.
Ha senso quando il pregiudizio è attuale e documentato: l'affidamento appena revocato, la pratica di mutuo congelata, l'operazione che salta la settimana prossima. Lì la rapidità è il valore principale, e il procedimento d'urgenza è costruito per questo.
Non ha senso se la segnalazione risale ad anni fa e oggi non sta accadendo nulla di nuovo: l'urgenza non c'è, il giudice lo rileva, e lei ha pagato un procedimento in più. Non ha senso neppure con i documenti non ancora in ordine, perché la decisione si prende su quello che c'è in quel momento. E nessun provvedimento è garantito: nemmeno con un fascicolo eccellente si può promettere l'esito.
Resta una strada da valutare sempre prima: il reclamo all'intermediario e, se la risposta non arriva o non convince, il ricorso all'Arbitro Bancario Finanziario. I numeri sono questi, e sono pubblicati dall'Arbitro stesso: l'intermediario ha 60 giorni per rispondere al reclamo; il ricorso va presentato entro dodici mesi dal reclamo; si può chiedere una somma di denaro fino a 200.000 euro, senza limite di valore se si chiede solo l'accertamento di un diritto — è il limite di valore della domanda, non una misura di ciò che viene riconosciuto; il contributo per le spese della procedura è di 20 euro e l'assistenza di un avvocato non è necessaria. Le decisioni non sono vincolanti come una sentenza, ma l'inadempimento dell'intermediario viene reso pubblico sul sito dell'Arbitro per cinque anni e sulla pagina iniziale del sito dell'intermediario per sei mesi. Non ha i poteri di un giudice, ma per una parte dei casi è la via proporzionata, e quando non risolve lascia agli atti una posizione documentata. Tutte le decisioni sono consultabili liberamente nella banca dati dell'Arbitro: è il primo posto dove guardare prima di scegliere la strada.
Gli errori che vedo più spesso
- Pagare un servizio che promette la rimozione. È il primo della lista, perché è il più caro. Nessuno può promettere un esito, e quello che un servizio del genere può fare — scrivere al gestore e all'intermediario — lei può chiederlo da sé, gratuitamente, con una richiesta di accesso e di rettifica.
- Scrivere alla Banca d'Italia per far correggere il dato. La Centrale dei rischi registra quello che le comunicano gli intermediari: la rettifica la fa chi ha segnalato.
- Mandare una lettera generica. «Contesto la segnalazione, chiedo l'immediata rimozione» non produce nulla. Una contestazione utile indica la data, l'importo, il rapporto e la ragione precisa per cui il presupposto manca.
- Smettere di pagare per protesta. Peggiora la posizione e indebolisce l'argomento, perché aggiunge un inadempimento nuovo e rende la segnalazione più difendibile.
- Aspettare che passi. Nel frattempo i documenti che proverebbero il danno — i dinieghi, le lettere di revoca, gli estratti conto — diventano irrecuperabili.
- Agire quando il costo supera quello che si può recuperare. Succede più spesso di quanto si creda, e nessuna soddisfazione di principio compensa un conto in perdita. Il calcolo si fa prima, non dopo.
Termini, tempi e norme
Metto in un blocco a parte i riferimenti, perché siano verificabili uno per uno e perché lei possa controllarli.
Le regole della Centrale dei rischi stanno nella circolare della Banca d'Italia n. 139 dell'11 febbraio 1991, «Centrale dei rischi — Istruzioni per gli intermediari creditizi», oggi nella versione risultante dal 21° aggiornamento dell'11 febbraio 2025: è lì che si trovano la definizione di sofferenza, le soglie di censimento e gli obblighi di chi segnala. L'informativa preventiva per il credito ai consumatori è prevista dall'art. 125, comma 3, del Testo unico bancario (d.lgs. 385/1993), riscritto dal d.lgs. 31 dicembre 2025, n. 212, di recepimento della direttiva (UE) 2023/2225: gli intermediari si adeguano entro il 20 novembre 2026 e i contratti anteriori restano regolati dalla disciplina previgente. Alla data di questo aggiornamento, 15 novembre 2026, le disposizioni attuative della Banca d'Italia non risultano pubblicate: è il primo punto da ricontrollare prima di fondare una contestazione su questa norma. Per i sistemi privati vale il codice di condotta per i sistemi di informazione creditizia (Garante per la protezione dei dati personali, provv. n. 163 del 12 settembre 2019; deliberazione n. 324 del 6 ottobre 2022, in Gazzetta Ufficiale del 4 novembre 2022), con il preavviso all'art. 5, comma 6, e i tempi di conservazione all'art. 7 e nell'allegato 2.
Sul piano processuale: il rimedio d'urgenza è quello dell'art. 700 del codice di procedura civile (libro IV, titolo I, capo III, sezione V, «Dei provvedimenti d'urgenza»), con il doppio requisito del fondato motivo e del pregiudizio imminente e irreparabile. Le controversie sul trattamento dei dati personali seguono il rito dell'art. 10 del d.lgs. 1° settembre 2011, n. 150 — forme del rito del lavoro, foro del titolare del trattamento o, a scelta, della residenza dell'interessato, sentenza non appellabile — e sono alternative al reclamo al Garante fra le stesse parti e per il medesimo oggetto, ai sensi dell'art. 140-bis del Codice in materia di protezione dei dati personali (d.lgs. 196/2003). Sul risarcimento, la Corte di giustizia dell'Unione europea ha stabilito che la mera violazione della disciplina europea sui dati personali non fonda di per sé un diritto al risarcimento (sentenza 4 maggio 2023, causa C-300/21): il danno va allegato e provato.
Le fonti di questa pagina. Verifica giuridica svolta il 15 novembre 2026 su Banca d'Italia, Normattiva, Garante per la protezione dei dati personali, Arbitro Bancario Finanziario e Corte di giustizia UE. Non sono citati numeri di sentenze della Corte di cassazione né decisioni dell'Arbitro, perché non letti nel testo originale. I riferimenti vanno comunque ricontrollati alla data in cui si agisce: il termine di adeguamento all'art. 125 del Testo unico bancario nella nuova formulazione scadeva il 20 novembre 2026, cinque giorni dopo questa verifica.
Sui termini, due avvertenze. Quello entro cui si chiede il risarcimento dipende da come si qualifica la responsabilità dell'intermediario, contrattuale o extracontrattuale, e i due non coincidono: è una delle prime verifiche da fare, perché se si sbaglia non si recupera. Il momento da cui decorre non è sempre quello della segnalazione: può essere quello in cui lei ne ha avuto conoscenza. Per il rimedio d'urgenza non c'è decadenza, ma c'è un effetto equivalente: più tempo passa, meno l'urgenza è credibile.
Sui tempi reali: la Banca d'Italia risponde alla richiesta di accesso ai dati della Centrale dei rischi di norma entro trenta giorni; l'intermediario ha sessanta giorni per rispondere al reclamo, e solo dopo si può andare all'Arbitro Bancario Finanziario, comunque entro dodici mesi dal reclamo; per un procedimento d'urgenza la durata dipende dall'ufficio e dal caso; una causa di merito con consulenza tecnica si misura in anni. Un numero sul merito posso dárglielo, perché è pubblico: nel 2025 le cause civili ordinarie definite dal Tribunale di Ivrea, davanti al quale sono in udienza dal 1997, sono durate in media 445 giorni, contro i 549 della media dei tribunali del distretto di Torino e i 928 della media nazionale (Ministero della Giustizia, Direzione generale di statistica e analisi organizzativa, durata dei procedimenti civili, anno 2025). È una media su 1.238 procedimenti conclusi, e misura il tempo fra l'iscrizione a ruolo e il provvedimento che chiude la causa: fotografa chi ha già finito, non predice quanto durerà la sua. Sul procedimento d'urgenza, invece, un dato separato non esiste: la statistica ministeriale non misura i procedimenti cautelari distintamente — non è un dato che manca allo Studio, è un dato che la fonte pubblica non pubblica.
Quanto al dove si incardina la causa, dipende da come si imposta la domanda. Se si agisce sul terreno della protezione dei dati personali, la regola è scritta: l'art. 10 del d.lgs. 150/2011 consente di scegliere fra il tribunale del luogo in cui il titolare del trattamento ha sede o residenza e quello del luogo in cui risiede l'interessato — per chi vive nel circondario di Ivrea, è la differenza fra andare a Ivrea e andare dove ha sede la banca. Se invece si agisce sul terreno della responsabilità dell'intermediario e del risarcimento, i criteri sono più d'uno e cambiano a seconda che agisca un consumatore o un'impresa: lì è una verifica che faccio sul caso, non una regola da guida.
Quanto costa contestarla, e quanto si può realisticamente recuperare
È la prima cosa che tratto in studio, prima di accettare l'incarico. Le voci di spesa sono quattro e si possono conoscere tutte prima di iniziare.
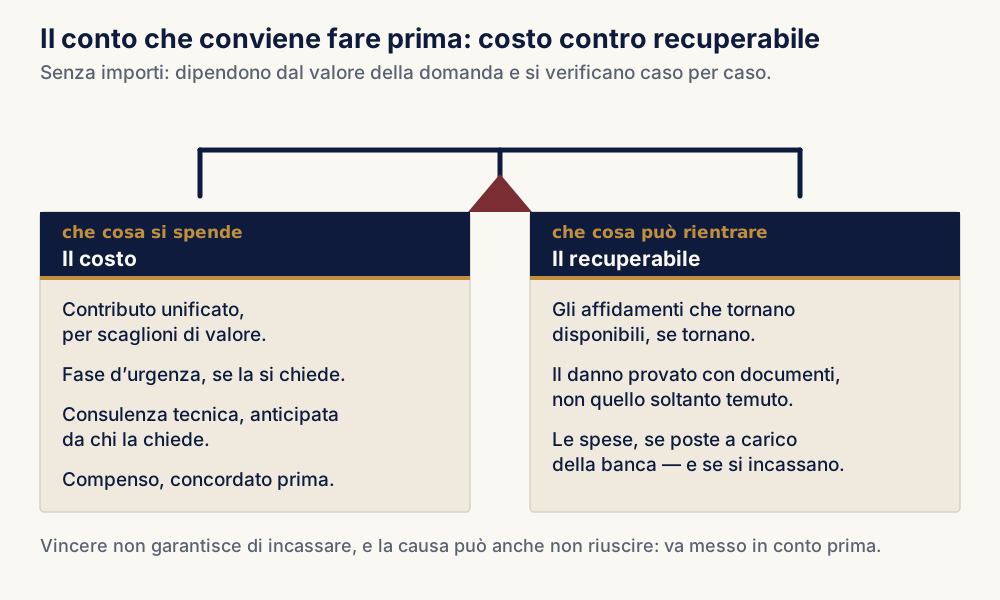
Il contributo unificato è il tributo dovuto allo Stato per iscrivere la causa a ruolo e cresce per scaglioni sul valore della domanda: più alto è il risarcimento che chiede, più alto è il contributo. La fase d'urgenza, se la si percorre, è un procedimento a sé e ha un costo suo, che si somma a quello dell'eventuale merito. Il costo tecnico compare quando il rapporto va ricostruito o il danno quantificato, e cambia molto fra una valutazione preliminare sui documenti e una perizia completa. Il compenso professionale si determina sui parametri forensi in base al valore e alla fase, e la sua misura prevedibile le viene messa per iscritto prima che la pratica si apra: non è una cortesia dello Studio, è quello che la legge professionale forense impone a ogni avvocato.
- Primo colloquio in studio a Ivrea100 €, più il contributo obbligatorio alla Cassa Forense
- Consulenza su conti, mutui e segnalazioni bancarie250 €
- Parere online — quesito semplice su un singolo puntoda 100 €
- Parere online con esame di documenti (contratto, estratti conto, prospetto)250–500 €
- Questione complessa o con più parti coinvolteda definirsi
- Reclamo all'intermediario e ricorso all'Arbitro Bancario Finanziariosi concorda per iscritto prima di scrivere, sui parametri forensi
- Procedimento d'urgenza o causa di meritopreventivo scritto sul valore
Sull'altro piatto della bilancia va messo il recuperabile, ed è un esercizio che si fa insieme al cliente, a voce alta, prima dell'incarico.
| Che cosa si spende | Che cosa può rientrare |
|---|---|
| Contributo unificato, per scaglioni sul valore della domanda | Gli affidamenti che tornano disponibili, se l'intermediario rettifica e se gli altri rivedono la loro valutazione |
| Fase d'urgenza, se si chiede un provvedimento immediato: procedimento autonomo, costo autonomo | Il danno patrimoniale provato con documenti: credito revocato, condizioni peggiorate, maggior costo del denaro |
| Costo tecnico: valutazione preliminare sui documenti, oppure perizia completa | Il danno non patrimoniale, nei casi e nei limiti in cui è riconosciuto e provato |
| Compenso del difensore, sui parametri forensi, concordato per iscritto prima | Le spese di lite, se il giudice le pone a carico dell'intermediario |
Due regole valgono su tutta la colonna di destra, e vanno messe per iscritto. La prima: vincere non garantisce di incassare. Il giudice può compensare le spese in tutto o in parte, e accade spesso quando la domanda è accolta solo in parte — segnalazione giudicata illegittima, ma danno risarcito in misura molto inferiore a quella chiesta. La seconda: la causa può non riuscire. Se dai documenti emerge che la banca aveva compiuto una valutazione complessiva sostenibile, la domanda viene respinta e le spese le paga lei.
Da qui il criterio pratico. Quando il rapporto è piccolo, la segnalazione è vecchia e nessun affidamento è stato toccato, non le conviene fare causa: il costo supera il recuperabile, e la soddisfazione di principio non copre la differenza. La strada proporzionata, lì, è la richiesta di rettifica e se serve il reclamo. Quando invece l'impresa ha perso linee di credito documentate e il presupposto della sofferenza non si vede nei documenti, il conto cambia del tutto. È per questo che il primo incontro serve a fare un'aritmetica, non a prendere un incarico. Se ricorrono i requisiti di reddito previsti dalla legge si può accedere al patrocinio a spese dello Stato: è una verifica che faccio al primo colloquio.
Le domande che ricevo più spesso
Quando una segnalazione a sofferenza è illegittima?
Quando manca il presupposto, cioè quando l'intermediario non ha compiuto una valutazione complessiva della situazione finanziaria del debitore e si è fermato al mancato pagamento. Il ritardo su una rata, uno sconfinamento o un insoluto isolato sono inadempimenti, ma non sono di per sé uno stato di insolvenza. È illegittima anche la segnalazione che riguarda un importo sbagliato, una persona sbagliata — capita con i coobbligati e con i garanti — o una posizione che è già stata definita e non è stata aggiornata.
La banca deve avvisarmi prima di segnalarmi?
Un dovere di informazione esiste, ma sono tre discipline diverse. Per il credito ai consumatori l'art. 125, comma 3, del Testo unico bancario impone al finanziatore di informare preventivamente il consumatore la prima volta che segnala a una banca dati informazioni negative; secondo la Banca d'Italia l'obbligo copre sia le sofferenze sia i debiti scaduti da oltre novanta giorni. Per la Centrale dei rischi la banca deve comunicare per iscritto al cliente, e ai coobbligati come i garanti, la prima segnalazione a sofferenza. Per i sistemi privati il codice di condotta approvato dal Garante impone un preavviso: i dati sul primo ritardo diventano visibili agli altri aderenti solo dopo almeno quindici giorni dalla spedizione. Contenuti e tempi vanno comunque letti nella versione in vigore al momento dei fatti, perché l'art. 125 è stato riscritto alla fine del 2025 e gli intermediari con termine di adeguamento degli intermediari fissato al 20 novembre 2026.
Centrale dei rischi e CRIF sono la stessa cosa?
No, e confonderle è l'errore più frequente. La Centrale dei rischi è una banca dati pubblica gestita dalla Banca d'Italia, alimentata dalle banche e dagli intermediari vigilati per le esposizioni sopra determinate soglie. CRIF è il più noto fra i sistemi di informazione creditizia privati, gestiti da società che aderiscono a un codice di condotta approvato dal Garante per la protezione dei dati personali. Cambiano chi le alimenta, chi le consulta, i tempi e la strada per far correggere un dato: la stessa lettera non vale per entrambe.
Per quanto tempo resta la segnalazione, e che cosa succede se pago?
I periodi non sono gli stessi nelle due banche dati. Nella Centrale dei rischi gli intermediari possono consultare al massimo gli ultimi trentasei mesi disponibili, mentre la Banca d'Italia conserva comunque le segnalazioni nei propri archivi. Nei sistemi privati l'allegato 2 del codice di condotta fissa termini precisi: 12 mesi dalla regolarizzazione per i ritardi fino a due rate, 24 mesi per quelli superiori, fino a 36 mesi per gli inadempimenti non regolarizzati e comunque non oltre 60 mesi dalla scadenza del contratto, 60 mesi per i rapporti estinti regolarmente. Quanto al pagamento, il punto che conta è questo: pagare non riscrive la storia del rapporto. La banca smette di segnalare il debito dal mese in cui viene pagato, ma le registrazioni dei mesi precedenti restano per il tempo previsto. Pagare, quindi, è utile e spesso necessario, ma non è una scorciatoia.
Si può chiedere un provvedimento d'urgenza?
Sì, il codice di procedura civile prevede un rimedio d'urgenza quando chi lo chiede ha fondate ragioni e rischia, nel tempo occorrente per una causa ordinaria, un pregiudizio imminente e irreparabile. Nessuno può garantirne l'esito: il giudice deve convincersi di entrambi i requisiti sulla base dei documenti. Ha senso chiederlo quando il pregiudizio è attuale e documentato — un affidamento revocato, una pratica bloccata, un'operazione che salta — e il torto dell'intermediario emerge dalla carta. Non ha senso quando la segnalazione è di anni fa e nulla, oggi, sta accadendo: in quel caso l'urgenza non c'è e si è pagato un procedimento in più.
Una società può chiedere il danno, o solo una persona fisica?
Può chiederlo anche una società, ed è anzi il caso più frequente nel Canavese, dove il tessuto è fatto di piccole imprese che vivono sugli affidamenti di cassa. La differenza sta nel tipo di danno: per un'impresa si discute soprattutto del danno patrimoniale — credito revocato o ridotto, forniture da pagare in anticipo, condizioni peggiorate — e del danno alla reputazione commerciale, nei casi e nei limiti in cui è allegato e provato. In nessun caso il danno è automatico: va allegato e provato con documenti, e la misura si ricava dai conti, non dall'importo segnalato.
Quanto costa contestare una segnalazione, e quando il costo supera il recuperabile?
Le voci sono quattro: il contributo unificato dovuto allo Stato, che cresce per scaglioni in base al valore della domanda; l'eventuale fase d'urgenza, se si chiede un provvedimento immediato; il costo tecnico, quando serve ricostruire il rapporto o quantificare il danno; il compenso del difensore, determinato sui parametri forensi e concordato per iscritto prima dell'incarico. Il costo supera il recuperabile quando il rapporto è piccolo, la segnalazione è vecchia e nessun affidamento è stato toccato: lì una causa costa più di quello che può riportare a casa, e preferisco dirlo prima. Vincere, inoltre, non garantisce di incassare le spese, e la causa può anche non riuscire.
Se le hanno detto che «risulta una segnalazione»
Il primo passo non è una lettera all'intermediario: è chiedere l'accesso ai propri dati e mettere in fila il contratto, gli estratti conto, le comunicazioni ricevute e le date. Su quei documenti si capisce se il presupposto della segnalazione c'era, se il danno è documentabile e se il conto fra costo e recuperabile sta in piedi. Se quel conto non sta in piedi, lo dicono quei documenti, prima di qualunque spesa.
0125 46046 — per chi è a Ivrea, nel Canavese o ha il rapporto bancario nel circondario. Il parere online è la strada per chi è fuori area o vuole soltanto capire se ha senso approfondire.
Sui suoi dati. Non pubblico casi, nemmeno anonimi, non raccolgo e non riporto testimonianze di clienti, e questo sito non traccia il visitatore oltre quello che serve a farlo funzionare. Quello che mi dice — in studio, al telefono o per iscritto — è coperto dal segreto professionale dal primo contatto, anche se poi non mi dà incarico.
Informazione generale. Questa pagina ha finalità informativa e non sostituisce un parere sul caso concreto: la legittimità di una segnalazione dipende dai documenti del singolo rapporto e dalla valutazione compiuta dall'intermediario, e nessuna guida può dire se nel suo caso quel presupposto c'era. Non contiene alcuna promessa di rimozione di un dato né di esito di un procedimento. I riferimenti normativi sono richiamati per orientamento e vanno verificati nel testo vigente al momento in cui si agisce. Ultimo aggiornamento: 15 novembre 2026.