
Controversie assicurative · Guida
Esclusioni di polizza, franchigie e decadenze: quando la compagnia non paga
Questa guida riguarda la polizza come contratto fra lei e la sua compagnia: incendio, furto, danni d'acqua, globale fabbricati, infortuni, responsabilità civile diversa da quella auto. Cioè il caso in cui ha pagato i premi per anni, ha denunciato un sinistro e si è sentito rispondere di no. Se invece si tratta di danno alla persona o di un sinistro stradale, con la compagnia di qualcun altro che le propone una cifra, il conteggio e i termini sono diversi e li tratto nell'altra guida. In quel caso la controparte è la compagnia di qualcun altro e il percorso è un altro: lo descrivo nella pagina dell'avvocato per il risarcimento dei danni a Ivrea.
Ha pagato i premi per anni, e adesso c'è scritto di no
La busta arriva settimane dopo la denuncia. Dentro c'è una lettera di due pagine, cortese, che ricostruisce il sinistro in quattro righe e poi cita una delle esclusioni di polizza scritte nelle condizioni generali: la garanzia non opera, la pratica è chiusa, cordiali saluti. Nel frattempo il pavimento è ancora da rifare, il preventivo dell'idraulico è sul tavolo e il premio dell'anno prossimo è già in scadenza.
Le reazioni sono di solito due, e nessuna aiuta: arrendersi — è il contratto, l'ho firmato io — oppure telefonare all'agente e discutere venti minuti con chi non ha deciso il diniego, e di quella conversazione non resta traccia scritta.
La lettera di diniego non è una sentenza. È la posizione di una delle due parti del contratto — la parte che quel contratto lo ha scritto — e come ogni posizione si verifica sui documenti. A volte regge, e quando regge è giusto dirlo subito. A volte invece la clausola citata non copre il fatto accaduto, oppure ne copre uno diverso, oppure, per come era stata inserita nel modulo, non può esserle opposta.
C'è un dettaglio da cui conviene partire: quello che resta in casa è quasi sempre il certificato, una o due pagine con il nome delle garanzie e i massimali, non il fascicolo delle condizioni generali di polizza. Ma le esclusioni, le franchigie, gli scoperti, i termini di denuncia e le clausole di perizia stanno proprio lì, nel fascicolo che si firma in fretta e non si rilegge mai. È il primo documento da recuperare, e la compagnia è tenuta a fornirgliene copia.
Che cosa fare quando la compagnia rifiuta l'indennizzo
Prima di rispondere si leggono due documenti, in quest'ordine: la lettera di diniego e le condizioni generali della polizza. Dalla lettera si estrae la clausola invocata, con il suo numero. Sulle condizioni generali si verificano quattro cose: se quella clausola esiste davvero nel testo che lei ha sottoscritto; se è un'esclusione vera o una delimitazione dell'oggetto della garanzia, perché cambia chi deve provare che cosa; se richiedeva un'approvazione specifica per iscritto e se quella firma c'è; e se il termine che le viene opposto è una decadenza prevista dal contratto o una prescrizione prevista dalla legge. Solo dopo si scrive, e si scrive al servizio reclami, per iscritto, rispondendo clausola per clausola.
Nel frattempo due cose non vanno fatte, e sono quelle che fanno più danno di tutte: riparare o smaltire il bene danneggiato prima che sia stato documentato da un tecnico, e firmare una quietanza a saldo per incassare subito un acconto. La prima cancella la prova, la seconda chiude la vicenda.
Un avvertimento che preferisco mettere qui, prima del metodo. Capita, e non di rado, che la clausola invocata dalla compagnia sia scritta in modo chiaro, sia stata regolarmente approvata e si applichi esattamente al fatto accaduto. In quel caso glielo dico al primo incontro: insistere con una compagnia che ha ragione produce solo spese, e un reclamo scritto per sfogo non sposta l'esito di una pratica. La lettura della polizza serve anche a questo — a sapere quando fermarsi.
Esclusione, delimitazione della garanzia, decadenza: tre parole che decidono la lite
Sono tre meccanismi diversi, e la lettera di diniego spesso li mescola. L'esclusione toglie dalla copertura un rischio che il contratto, in linea di principio, assicura. La delimitazione dell'oggetto della garanzia descrive invece il perimetro di ciò che è assicurato: fuori da quel perimetro non c'è nulla da escludere, perché non è mai entrato. La decadenza non riguarda il rischio ma il comportamento dell'assicurato dopo il sinistro: il diritto c'era, e si perde per non aver fatto qualcosa entro un termine.
Il rischio escluso e il rischio mai coperto
La differenza sembra accademica e invece decide molte liti, per una ragione pratica: cambia chi deve dimostrare che cosa. Quando la compagnia oppone un'esclusione solleva un'eccezione, e di regola tocca a lei dimostrare che ricorrono i presupposti di fatto di quella clausola. Quando invece si discute se il sinistro rientri nell'oggetto della garanzia, è l'assicurato a dover dimostrare che il fatto è fra quelli per cui era stato pagato il premio.
Nelle polizze che leggo il confine è quasi sempre una questione di formulazione. «Sono esclusi i danni da gelo» è un'esclusione. «La garanzia opera per la rottura accidentale di tubazioni» è una delimitazione: un'infiltrazione lenta dovuta all'usura di una guaina, per quanto rovinosa, non è una rottura accidentale e resta fuori senza bisogno di alcuna esclusione. Lo stesso accade nelle polizze infortuni, dove «infortunio» è una definizione tecnica scritta nel contratto e non coincide con il significato comune della parola.
C'è un secondo motivo per cui la distinzione conta. Le clausole che limitano la responsabilità dell'assicuratore rientrano, secondo un orientamento consolidato, fra quelle che per essere efficaci devono essere approvate specificamente per iscritto; quelle che si limitano a descrivere l'oggetto del contratto no. Il confine è sottile, si gioca sul testo e non sul titolo del paragrafo, e nessuno può dirle da che parte cade la sua clausola senza averla letta.
Le clausole che vanno approvate per iscritto
Una polizza è un contratto predisposto da una parte sola su moduli standard, e per questo il codice civile sottopone le condizioni generali a un regime particolare: alcune categorie di clausole — fra cui quelle che stabiliscono limitazioni di responsabilità, decadenze, limiti alla facoltà di opporre eccezioni e clausole di deroga alla competenza o di arbitrato — non hanno effetto se non sono specificamente approvate per iscritto. Sono gli articoli 1341 e 1342 del codice civile, quelli che nella pratica producono il modulo con la seconda firma e l'elenco dei numeri d'articolo.
Che cosa si controlla, materialmente: che la seconda sottoscrizione ci sia; che sopra la firma siano richiamati i numeri degli articoli e non una formula generica del tipo «le parti approvano tutte le clausole del contratto», che la giurisprudenza considera da sempre insufficiente; e soprattutto che fra i numeri richiamati ci sia proprio l'articolo che la compagnia le sta opponendo. È un controllo di cinque minuti, ed è il primo che faccio sul modulo firmato: ogni tanto chiude la discussione.
Se la polizza è stata stipulata da una persona fisica per scopi estranei all'attività professionale si aggiunge un secondo filtro, il Codice del consumo, che considera abusive le clausole che determinano un significativo squilibrio a carico del consumatore e le colpisce con una nullità che opera solo a vantaggio di quest'ultimo. La doppia firma, qui, non salva una clausola abusiva: sono due controlli indipendenti.
C'è infine una rete di sicurezza: l'articolo 1932 del codice civile elenca le disposizioni in materia di assicurazione che non si possono derogare se non in senso più favorevole all'assicurato, e dove la clausola peggiora quel regime è sostituita di diritto dalla norma di legge, senza che l'assicurato debba impugnarla. È un elenco preciso, non un principio generale, e due voci contano qui più delle altre. Nell'elenco c'è il secondo comma dell'articolo 1915, quello che limita alla riduzione dell'indennizzo le conseguenze dell'avviso omesso per semplice colpa: una clausola che trasformasse ogni ritardo nella perdita totale del diritto non regge. Nell'elenco non c'è invece l'articolo 1913, quello che fissa il termine per avvisare: su quel punto il contratto può disporre diversamente, ed è quello che le polizze fanno quasi sempre.
Quando il diniego riguarda ciò che è stato dichiarato alla firma
Un'altra famiglia di rifiuti non riguarda il sinistro ma il momento in cui la polizza è nata: la compagnia sostiene che le dichiarazioni rese alla stipula erano inesatte o reticenti. È il caso del questionario sanitario in una polizza infortuni, o della descrizione dell'immobile e dei sistemi di protezione in una polizza furto.
Il codice civile distingue due situazioni, agli articoli 1892 e 1893. Se le dichiarazioni sono state rese con dolo o colpa grave, l'assicuratore può chiedere l'annullamento del contratto, ma decade dall'impugnazione se non dichiara al contraente di volerla esercitare entro tre mesi dal giorno in cui ha conosciuto l'inesattezza o la reticenza: è un controllo che faccio sempre, perché la contestazione arriva spesso tardi, e quei tre mesi decorrono dalla conoscenza, non dalla firma della polizza. Se non c'è stato né dolo né colpa grave il contratto non si annulla: l'assicuratore può recedere, sempre entro tre mesi dalla conoscenza, e se il sinistro si è verificato prima la somma dovuta si riduce in proporzione alla differenza fra il premio pagato e quello che sarebbe stato applicato conoscendo il vero stato delle cose.
Decadenza e prescrizione: due orologi diversi
La decadenza è la perdita di un diritto per non aver compiuto un atto entro un termine. Nel contratto di assicurazione nasce quasi sempre da una clausola: denunciare entro un certo numero di giorni, presentare l'elenco dei beni sottratti entro un altro, non riparare prima della perizia. È un termine breve, e di regola non si interrompe: una trattativa in corso non lo ferma, e questo è il punto che costa più indennizzi.
La prescrizione è un'altra cosa: è l'estinzione del diritto per il tempo trascorso senza esercitarlo, la fissa la legge — per il contratto di assicurazione l'articolo 2952 del codice civile, che prevede due anni per i diritti derivanti dalla polizza, dieci soltanto per l'assicurazione sulla vita — e si interrompe con un atto scritto che arrivi alla compagnia. Una raccomandata o una PEC con cui si chiede il pagamento azzera il contatore e lo fa ripartire. Una telefonata no; e nemmeno il fatto che la pratica risulti «aperta» nel sistema della compagnia.
Su questo termine vale un avvertimento che riguarda le fonti, non il diritto. Fino al 2008 la prescrizione in materia assicurativa era di un anno: se trova indicato quel termine, la fonte è anteriore alla riforma, e il diritto può essere ancora esercitabile. Vale anche il contrario — chi legge «dieci anni» pensando alla propria polizza incendio sta leggendo la regola dell'assicurazione sulla vita, che qui non si applica.
Una variante importante riguarda le polizze di responsabilità civile, quelle che la coprono per i danni che lei causa ad altri. Lì i due anni non partono dal fatto, ma dal giorno in cui il terzo le ha chiesto il risarcimento o ha promosso l'azione contro di lei; e la comunicazione di quella richiesta all'assicuratore sospende la prescrizione. È la ragione per cui, quando riceve una lettera di un danneggiato, la prima cosa da fare è girarla alla sua compagnia per iscritto, lo stesso giorno.
Franchigia e scoperto: quanto le tolgono dal conto
Sono i due meccanismi che riducono l'indennizzo senza negarlo, e si confondono di continuo. La franchigia è un importo fisso che resta sempre a carico dell'assicurato: identico su un danno da mille euro e su uno da centomila, e su un danno piccolo può azzerare del tutto l'indennizzo. Lo scoperto è invece una percentuale del danno, quindi cresce insieme al danno; spesso la polizza lo accompagna a un minimo, cioè a un importo sotto il quale la quota a carico dell'assicurato non scende, e qualche volta a un massimo.
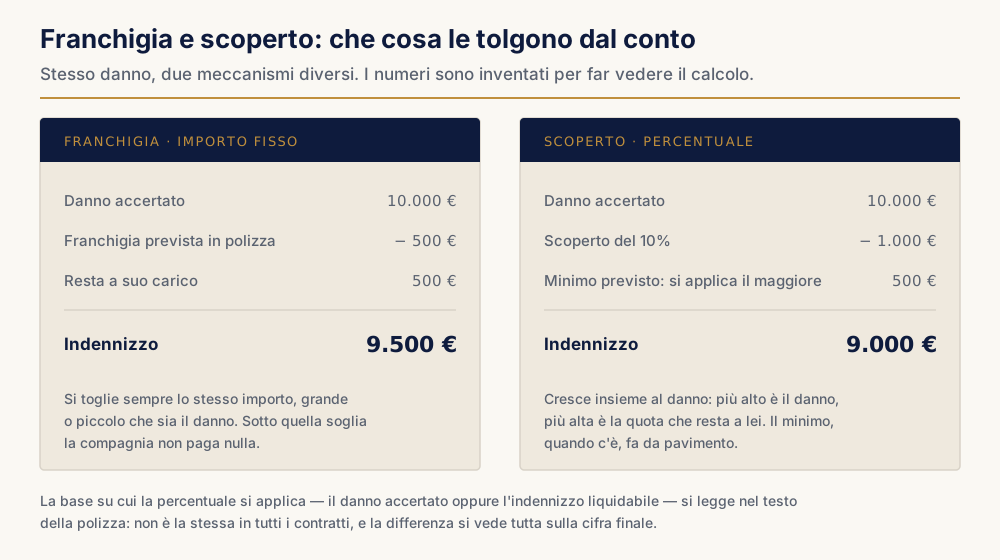
Un esempio con numeri inventati, solo per far vedere il calcolo. Danno accertato 10.000 euro: con una franchigia di 500 euro l'indennizzo è 9.500; con uno scoperto del dieci per cento e un minimo di 500 euro la quota a suo carico è 1.000 — la percentuale, perché è maggiore del minimo — e l'indennizzo scende a 9.000. Sullo stesso contratto, su un danno da 2.000 euro, i due meccanismi lasciano la stessa cifra: lo scoperto si ferma al minimo e si comporta esattamente come una franchigia. È il motivo per cui lo scoperto pesa sui sinistri grandi e il minimo su quelli piccoli.
Una cautela che vale più dell'esempio. La base su cui si calcola lo scoperto non è scontata: in alcuni contratti la percentuale si applica al danno accertato, in altri all'indennizzo liquidabile dopo l'applicazione degli altri criteri contrattuali. Su questo i contratti non si comportano tutti allo stesso modo, e non esiste una risposta valida per tutti: fra una base e l'altra, sullo stesso danno, ballano centinaia di euro. L'unica risposta che vale è quella scritta nelle sue condizioni generali, e va letta prima di discutere di importi con il liquidatore.
Accanto a franchigia e scoperto operano altri due riduttori. Il limite di indennizzo per singolo sinistro o per singola garanzia, che è un tetto diverso dal massimale complessivo e spesso molto più basso. E la regola proporzionale: se il valore assicurato risulta inferiore al valore reale del bene, l'indennizzo viene ridotto nella stessa proporzione. È il motivo per cui una polizza sottoscritta vent'anni fa su un fabbricato mai rivalutato paga, a parità di danno, molto meno di quanto il proprietario si aspetta.
Come si legge una lettera di diniego, controllo per controllo
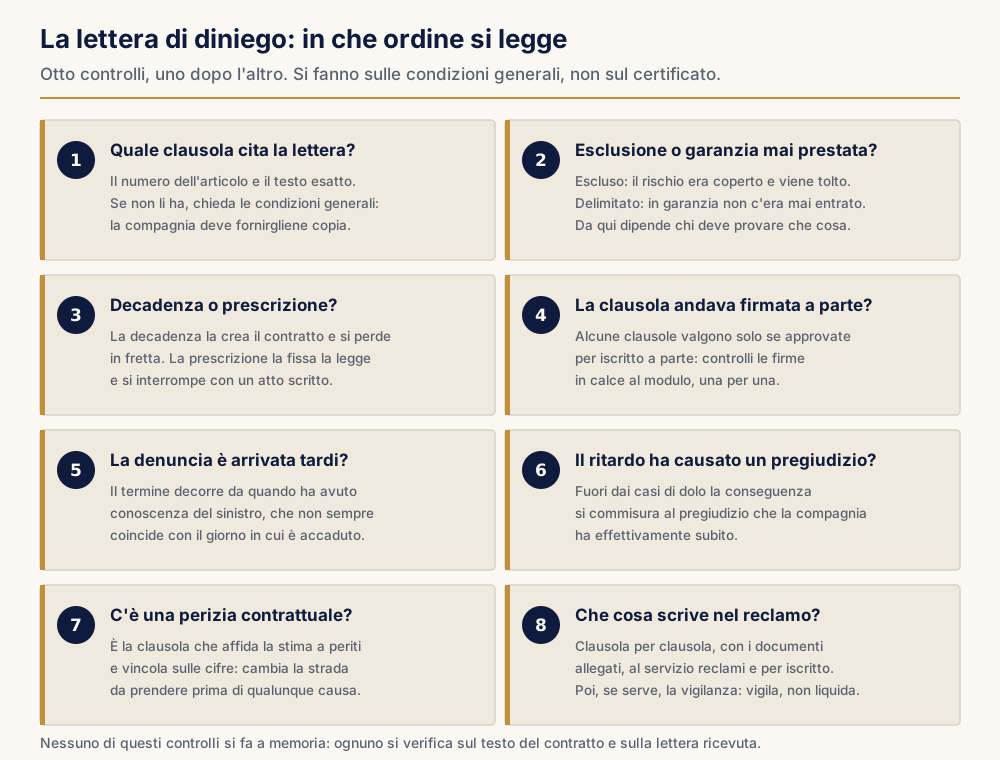
Si legge in un ordine fisso, e l'ordine non è un vezzo: ogni controllo decide se il successivo serve. Sono otto passaggi, si fanno con la lettera in una mano e le condizioni generali nell'altra, e portano via un'ora.
- Quale clausola cita la lettera. Non «la polizza non copre», ma il numero dell'articolo e il testo esatto. Se la lettera non lo indica, si chiede per iscritto che lo indichi, insieme a copia delle condizioni generali applicabili al suo contratto: senza quel testo non si può verificare nulla, e una contestazione generica non si può nemmeno formulare.
- È un'esclusione vera o una delimitazione della garanzia. Rilegga la clausola e si chieda se toglie qualcosa che altrove il contratto dà, oppure se descrive fin dall'inizio il perimetro della copertura. Dalla risposta dipende da quale parte cade l'onere della prova e se la clausola doveva essere approvata per iscritto.
- È decadenza o prescrizione. Se il rifiuto si fonda sul tempo trascorso, bisogna capire subito quale dei due orologi la compagnia sta invocando: una decadenza contrattuale si contesta sul testo della clausola e sul fatto che il termine sia davvero scaduto; una prescrizione si contesta anche con gli atti interruttivi, cioè le lettere che lei ha mandato negli anni e che magari ha dimenticato.
- La clausola richiedeva una sottoscrizione specifica. Prenda il modulo firmato e guardi la seconda firma: ci sono i numeri degli articoli? C'è quello che le viene opposto? La formula è specifica o è un rinvio generico a tutte le clausole? Se il richiamo manca o è generico, la clausola può risultare inefficace.
- La denuncia è stata tardiva, e di quanto. Ricostruisca le date con i documenti: quando il fatto è accaduto, quando lei ne ha avuto conoscenza — che nei danni lenti sono due giorni diversi — e quando la denuncia è partita, con la prova dell'invio. Il termine dell'avviso del sinistro decorre dalla conoscenza, non dall'evento: la legge lo fissa in tre giorni, ma la polizza può averne scritto uno diverso, e in quel caso vale quello del contratto.
- La compagnia ha indicato un pregiudizio concreto. Quando il ritardo non è doloso, la conseguenza non è la perdita dell'indennizzo ma una riduzione commisurata al danno che il ritardo ha effettivamente causato alla compagnia: averle impedito un accertamento, per esempio. Se la lettera si limita ad affermare la tardività senza spiegare quale verifica è stata preclusa, è esattamente su quel punto che si costruisce il reclamo.
- La polizza prevede una perizia contrattuale o un arbitrato. Cerchi nelle condizioni generali il paragrafo sulla determinazione del danno. Se c'è una clausola che affida la stima a un collegio di periti, la strada per contestare la cifra è già scritta nel contratto, ha tempi e costi propri, e va seguita prima di pensare a un giudice.
- Che cosa scrivere nel reclamo. Solo a questo punto si scrive, e si scrive sapendo che cosa si contesta.
Che cosa scrivere nel reclamo
Il reclamo è una lettera, non un modulo. Va indirizzato al servizio reclami della compagnia — l'indirizzo, la PEC e il modo di presentarlo sono indicati nelle condizioni generali e sul sito dell'impresa — e conviene spedirlo in modo tracciabile, per PEC o per raccomandata con avviso di ricevimento.
Dentro ci vanno, in quest'ordine: numero di polizza e numero di sinistro; i fatti in ordine cronologico, con le date e i documenti che le provano; la clausola che la compagnia ha invocato, citata per numero; le ragioni per cui quella clausola non si applica al suo caso, una per una, senza aggettivi; i documenti allegati, numerati; e una richiesta precisa — il pagamento dell'indennizzo quantificato, oppure il riesame della pratica — con l'invito a rispondere nel termine di legge. Quel termine è di quarantacinque giorni dal ricevimento del reclamo: è la regola della normativa di vigilanza, vale per tutte le imprese, e conviene scriverla nella lettera. Se i quarantacinque giorni passano senza risposta, o la risposta non soddisfa, si apre la strada verso l'autorità di vigilanza e verso l'arbitro assicurativo — ed è per questo che il reclamo va datato e spedito in modo tracciabile.
Un reclamo scritto così ha due effetti che una telefonata non ha. Il primo è pratico: obbliga la compagnia a rispondere nel merito, e la risposta è un documento che resta. Il secondo è giuridico: se contiene una richiesta di pagamento, vale come atto che interrompe la prescrizione. Quello che il reclamo non fa è fermare una decadenza già maturata — motivo in più per scriverlo subito e non dopo settimane di telefonate.
La perizia di parte e il vincolo della perizia contrattuale
Nelle controversie di polizza la partita si gioca su questioni che giuridiche non sono. Che cosa va misurato: l'entità del danno, cioè il costo documentato di ripristino con i criteri che il contratto impone — valore a nuovo oppure valore allo stato d'uso, che non sono la stessa cifra — e la causa dell'evento, che è il vero terreno su cui si decide se l'esclusione si applica. Se il contratto copre la rottura accidentale e non l'usura, stabilire perché quel tubo ha ceduto non è un'opinione: è un accertamento tecnico, e da lì dipende l'intera pratica.
Quali prove spariscono. Il pezzo di tubazione sostituito, che l'idraulico butta se nessuno gli chiede di conservarlo, ed è spesso l'unico oggetto da cui si capisce la causa del cedimento. L'acqua, che asciuga e lascia un alone. I residui della combustione, rimossi per ragioni di sicurezza prima che qualcuno li abbia documentati. Il quadro elettrico cambiato d'urgenza. Le fotografie senza data verificabile e senza riferimento metrico. Se deve intervenire subito per evitare che il danno aumenti — e ne ha il dovere — documenti prima, intervenga poi, e conservi tutto ciò che viene smontato.
Se conviene un accertamento tecnico preventivo. Quando il bene va riparato e non si può aspettare l'esito di una lite, la strada efficiente non è la causa ma un accertamento che cristallizzi lo stato delle cose prima che cambi: a questo serve la consulenza tecnica preventiva ai fini della composizione della lite prevista dall'articolo 696-bis del codice di procedura civile, dove un consulente nominato dal tribunale accerta in contraddittorio con la compagnia, quantifica e tenta la conciliazione. Se la conciliazione riesce la vicenda finisce lì; se non riesce, la relazione può essere acquisita nel giudizio successivo.
Chi paga il tecnico. Il perito che nomina lei lo paga lei, e rientra fra le voci da chiedere alla compagnia solo se la spesa è stata necessaria per ottenere l'indennizzo. Prima di anticiparlo, però, c'è una verifica da fare, e la faccio sempre: molte polizze contengono una garanzia accessoria che rimborsa, entro un limite, l'onorario del perito nominato dall'assicurato. Sta nelle condizioni generali, accanto alla clausola di perizia contrattuale, e se c'è cambia il conto. Il consulente nominato dal tribunale è invece anticipato di regola da chi promuove il procedimento e alla fine segue la soccombenza. Sul modo in cui questi accertamenti si conducono — che cosa si misura e come si documenta uno stato dei luoghi destinato a cambiare — pubblica materiale lo studio di consulenza tecnica con cui collaboro, consulenzatecnicadiparte.it: con quello studio collaboro, e lo scrivo perché lei lo sappia prima di leggerlo — non glielo indico come perizia indipendente sul suo sinistro.
Da non confondere con tutto questo è la perizia contrattuale: la clausola con cui le parti affidano a due periti — uno per ciascuna, più un terzo in caso di disaccordo — il compito di stabilire l'entità del danno. Non è una causa e non è una perizia di parte: è un incarico di natura negoziale, vicino all'arbitrato irrituale, e la determinazione dei periti vincola entrambe le parti: si può rimettere in discussione, ma solo in casi limitati, che dipendono dal testo della clausola e vanno valutati su quello. Due conseguenze pratiche: va letta prima di scrivere il reclamo, perché condiziona i passaggi successivi; e se riguarda solo il quanto, non impedisce di discutere davanti al giudice il se, cioè l'operatività della garanzia.
Prima della causa: reclamo, vigilanza, arbitro, mediazione
Fra la lettera di diniego e un'aula di tribunale ci sono quattro passaggi, e nella maggior parte delle pratiche la vicenda si chiude prima di arrivare in fondo.
Il reclamo alla compagnia è il primo e non si salta: è anche il presupposto degli altri, perché senza un reclamo presentato non si accede né alla vigilanza né all'arbitro. Se la risposta non arriva entro quarantacinque giorni, o non soddisfa, si può segnalare la vicenda all'IVASS, l'autorità di vigilanza sulle assicurazioni. Qui serve un chiarimento che evita molte delusioni: la vigilanza interviene sul comportamento dell'impresa — la mancata risposta, la gestione del sinistro — e può sanzionarla, ma non decide la controversia e non le liquida l'indennizzo. È uno strumento di pressione e di trasparenza, non un giudice.
Esiste poi l'Arbitro Assicurativo, un organismo di risoluzione stragiudiziale con segreteria presso l'autorità di vigilanza, che riceve ricorsi dal 15 gennaio 2026. Per le polizze di cui parla questa guida — incendio, furto, danni d'acqua, globale fabbricati, infortuni: tutte polizze del ramo danni — si può ricorrere quando la somma richiesta non supera 25.000 euro; il limite sale a 150.000 euro per le polizze vita e a 300.000 per quelle di puro rischio caso morte, e scende a 2.500 euro per chi agisce come danneggiato con azione diretta contro l'assicuratore di un altro. Se non si chiede una somma ma l'accertamento di un diritto, limite di valore non ce n'è.
Le condizioni per ricorrere sono tre e si controllano prima di scrivere: aver già presentato reclamo all'impresa per le stesse ragioni; presentare il ricorso entro dodici mesi dall'invio di quel reclamo, termine che un secondo reclamo sullo stesso punto non fa ripartire; e che i fatti non risalgano a più di tre anni prima del reclamo. Non si può ricorrere se sulla stessa vicenda è già pendente una causa, una mediazione o una negoziazione assistita. Il ricorso costa 20 euro, restituiti se viene accolto anche solo in parte. La decisione arriva entro novanta giorni dalla chiusura del contraddittorio, prorogabili una volta sola.
Un punto da dire con chiarezza, perché genera aspettative sbagliate: la decisione dell'Arbitro non è vincolante. Se l'impresa non vi si adegua, l'inadempimento viene pubblicato sul sito dell'Arbitro per cinque anni e sul sito dell'impresa per sei mesi, e l'assistito resta libero di andare dal giudice, che non è legato a quella decisione. È una forma di pressione reputazionale con un procedimento serio dietro, non una sentenza.
Resta la mediazione. I contratti assicurativi sono fra le materie per cui il tentativo è condizione di procedibilità: la domanda giudiziale va preceduta dall'istanza, depositata presso un organismo del luogo del giudice territorialmente competente, altrimenti il convenuto eccepisce l'improcedibilità — o il giudice la rileva d'ufficio non oltre la prima udienza — e il tempo è perso. Non è una formalità: davanti a un mediatore la compagnia manda di norma un incaricato con potere di definire, e una parte delle pratiche si chiude lì, con un accordo che vale come titolo.
Una precisazione che cambia l'ordine delle mosse: l'accertamento tecnico preventivo dell'articolo 696-bis non richiede la mediazione prima. La legge sulla mediazione lo esclude espressamente dalla condizione di procedibilità, insieme al decreto ingiuntivo e ad altri procedimenti. Quando il problema è conservare una prova che sta per sparire, quindi, si può andare subito davanti al tribunale con quel ricorso, senza passare dall'organismo di mediazione.
Gli errori che vedo più spesso
- Riparare o buttare prima di documentare. È l'errore irreversibile: il bene danneggiato, il pezzo sostituito e i residui sono la prova della causa dell'evento. Una volta spariti, resta la parola dell'assicurato contro una relazione tecnica.
- Firmare la quietanza a saldo per incassare l'acconto. Quella firma chiude la pratica. Se un pagamento parziale va accettato, va accettato per iscritto come acconto e con riserva espressa di ogni ulteriore pretesa.
- Discutere al telefono con il liquidatore. Di una telefonata non resta nulla, nemmeno quando va bene. Ogni passaggio che conta va messo per iscritto, anche solo con una mail di conferma di quanto detto a voce.
- Rispondere al sentimento invece che alla clausola. Una lettera indignata non sposta una virgola. Il reclamo che funziona cita l'articolo, spiega perché non si applica e allega i documenti.
- Lasciar correre il termine mentre si tratta. La trattativa non sospende nulla, e una decadenza contrattuale di regola non si interrompe. Il termine va calcolato il primo giorno, non quando la discussione si incaglia.
- Non chiedere copia della perizia della compagnia. È il documento su cui il diniego si fonda: senza averlo letto si discute al buio.
- Denunciare a voce all'agente. L'agente è un canale, non una ricevuta. La denuncia va fatta nella forma prevista dalla polizza e con una prova dell'invio.
Termini, tempi e norme
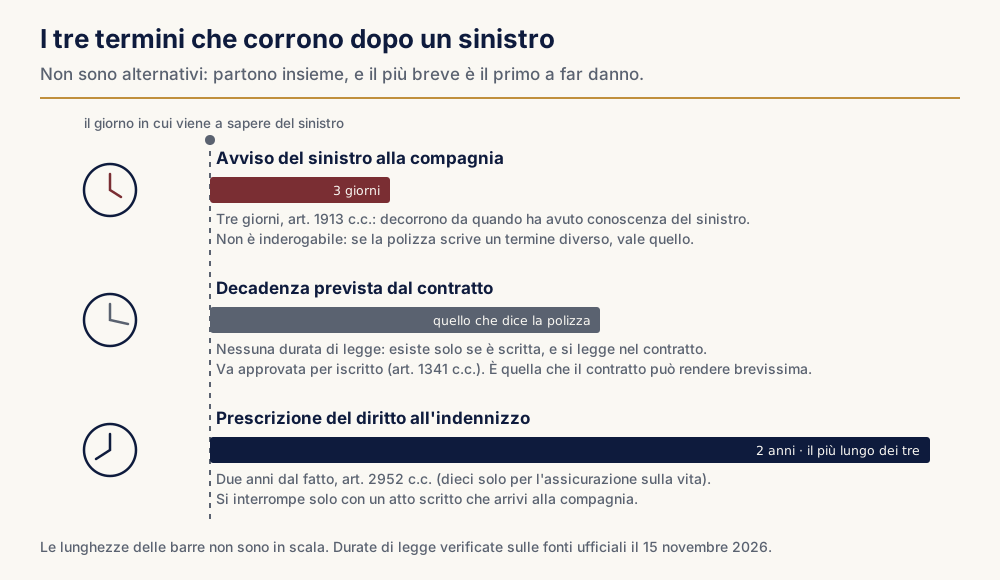
Dopo un sinistro corrono tre termini diversi, e corrono insieme. Confonderli è il modo più frequente di perdere un indennizzo che spettava, perché il più breve dei tre scade mentre si sta ancora cercando il fascicolo della polizza.
| Che cosa | Quanto dura | Da quando decorre | Chi lo fissa, e dove si legge |
|---|---|---|---|
| Avviso del sinistro alla compagnia | tre giorni, salvo diverso termine scritto in polizza | da quando ha avuto conoscenza del sinistro, non necessariamente dal giorno del fatto | la legge, art. 1913 c.c. — ma non è fra le norme rese inderogabili dall'art. 1932 c.c.: se la polizza prevede un termine diverso, vale quello del contratto |
| Decadenza prevista dal contratto | nessuna durata di legge: solo quella scritta nella clausola | dal momento indicato dalla clausola: la denuncia, la richiesta di documenti, l'inizio delle riparazioni | la polizza, non il codice: esiste solo se è scritta nelle condizioni generali, e trattandosi di decadenza va anche approvata specificamente per iscritto (art. 1341 c.c.) |
| Prescrizione del diritto all'indennizzo | due anni (dieci solo per l'assicurazione sulla vita) | dal giorno in cui si è verificato il fatto su cui il diritto si fonda; nelle polizze di responsabilità civile, dal giorno in cui il terzo ha chiesto il risarcimento o ha promosso l'azione | la legge, art. 2952 c.c., secondo comma nel testo sostituito nel 2012: la durata la fissa il codice, non la polizza |
Sui tempi reali l'ordine di grandezza è questo. Il riscontro a un reclamo scritto ha un termine di legge di quarantacinque giorni; un ricorso all'Arbitro Assicurativo, fra contraddittorio e decisione, può arrivare a sei mesi, prorogabili. Una mediazione, dal deposito dell'istanza al primo incontro effettivo, si misura in mesi. Un accertamento tecnico preventivo pure, e dipende molto dalla disponibilità del consulente nominato. Una causa di merito con consulenza tecnica d'ufficio si misura in anni. Sul giudizio di merito un numero pubblico c'è: nel 2025 le cause civili ordinarie definite dal Tribunale di Ivrea sono durate in media 445 giorni, contro i 928 della media nazionale (Ministero della Giustizia, Direzione generale di statistica e analisi organizzativa, durata dei procedimenti civili, anno 2025). Sull'accertamento tecnico preventivo, invece, un dato separato non esiste: il Ministero lo conteggia insieme ai procedimenti cautelari e possessori, e per quell'insieme a Ivrea indica 317 giorni nel 2025 — un indicatore diverso, che stima quanto impiegherebbe l'ufficio a esaurire le cause pendenti, non quanto è durato un singolo accertamento. Lo riporto per quello che è: un ordine di grandezza, non una previsione sul suo caso.
Un'ultima nota sul dove, che qui conta più di quanto sembri. Le compagnie hanno sede a Milano, a Trieste, a Torino, e nelle condizioni generali compaiono talvolta clausole sul foro competente. Quando però il contraente è un consumatore, cioè una persona fisica che ha stipulato per scopi estranei all'attività d'impresa o professionale, il Codice del consumo presume vessatoria, fino a prova contraria, la clausola che fissa come sede del foro competente una località diversa da quella di residenza o di domicilio elettivo del consumatore; e la nullità che ne discende è una nullità di protezione, che opera soltanto a vantaggio del consumatore e che il giudice può rilevare d'ufficio. Attenzione alla parola «presume»: non è un automatismo, è un'inversione dell'onere, e il professionista può provare il contrario. Per chi abita a Ivrea, a Banchette, a Castellamonte o in un altro comune del circondario significa, di regola, restare davanti agli uffici giudiziari di Ivrea: il Tribunale di Ivrea, oppure il Giudice di pace di Ivrea quando il valore della domanda rimane sotto la soglia riservata a quell'ufficio — soglia da controllare al momento del deposito, perché l'ampliamento delle competenze del giudice di pace è stato rinviato più di una volta e la data di entrata in vigore è cambiata di recente. È anche il motivo per cui, quando la polizza assicura un immobile del circondario, la clausola sul foro va cercata e letta prima di scrivere il reclamo: dopo, quando la trattativa si è già arenata, resta solo da prenderne atto.
| Riferimento | Che cosa regola | Il dato che conta |
|---|---|---|
| artt. 1341 e 1342 c.c. | condizioni generali di contratto e clausole che non hanno effetto senza approvazione specifica per iscritto | fra le clausole elencate: limitazioni di responsabilità, decadenze, limiti alla facoltà di opporre eccezioni, deroghe alla competenza, clausole arbitrali |
| artt. 1892 e 1893 c.c. | dichiarazioni inesatte o reticenti del contraente, con e senza dolo o colpa grave | tre mesi dalla conoscenza dell'inesattezza, sia per l'impugnazione sia per il recesso |
| art. 1913 c.c. | obbligo di avviso del sinistro all'assicuratore | tre giorni dal sinistro o dal momento in cui se ne è avuta conoscenza; termine derogabile dal contratto |
| art. 1915 c.c. | conseguenze dell'omesso avviso | perdita del diritto se l'omissione è dolosa; riduzione commisurata al pregiudizio se è colposa |
| art. 1932 c.c. | norme in materia di assicurazione inderogabili se non in senso più favorevole all'assicurato | vi rientra l'art. 1915 secondo comma; non vi rientra l'art. 1913 |
| art. 2952, secondo comma, c.c. | prescrizione dei diritti derivanti dal contratto di assicurazione | due anni dal fatto su cui il diritto si fonda; dieci anni solo per l'assicurazione sulla vita |
| artt. 33 e 36 Codice del consumo | clausole abusive nei contratti fra professionista e consumatore | presunzione di vessatorietà del foro diverso da quello del consumatore; nullità che opera solo a suo vantaggio e rilevabile d'ufficio |
| art. 696-bis c.p.c. | consulenza tecnica preventiva ai fini della composizione della lite | esente dalla mediazione obbligatoria |
| art. 5 d.lgs. 28/2010 | mediazione come condizione di procedibilità | i contratti assicurativi sono fra le materie elencate; improcedibilità eccepibile dal convenuto o rilevabile d'ufficio non oltre la prima udienza |
| Arbitro Assicurativo | risoluzione stragiudiziale delle controversie con imprese e intermediari | ricorsi dal 15 gennaio 2026; polizze danni fino a 25.000 euro; entro 12 mesi dal reclamo; decisione non vincolante |
| perizia contrattuale e arbitrato irrituale | clausole che affidano a periti la determinazione del danno e vincolano le parti sull'esito | istituto di fonte contrattuale, non previsto da una singola norma del codice: si legge nella clausola |
Le durate riportate qui sopra sono state verificate sulle fonti ufficiali — il testo vigente delle norme e le pagine dell'autorità di vigilanza — alla data di aggiornamento di questa pagina. Restano comunque riferimenti per orientare la lettura, non per sostituirla: una norma può cambiare, e il termine che conta nel suo caso è spesso quello scritto nella sua polizza. Non riporto numeri di sentenze, perché una massima citata a memoria o fuori contesto è peggio di nessuna citazione.
Quanto costa farsi assistere, e chi paga cosa
Le voci sono poche e si possono conoscere tutte prima di decidere. Il compenso professionale si determina sui parametri forensi vigenti, in base al valore e alla fase della controversia, e si concorda per iscritto prima dell'incarico: l'importo è fissato prima di scrivere il reclamo e non cambia a pratica chiusa. Le altre voci sono spese che non passano dallo studio, ed è giusto metterle in conto da subito.
| Voce | Chi la anticipa | Come si determina |
|---|---|---|
| Primo colloquio in studio a Ivrea | lei | importo dichiarato prima di fissare l'appuntamento — 100 €, più il contributo obbligatorio alla Cassa Forense |
| Lettura della polizza e del diniego, con risposta scritta | lei | consulenza a prezzo fisso: l'importo è dichiarato nella scheda della consulenza e accettato prima dell'appuntamento |
| Reclamo e trattativa con la compagnia | lei | parametri forensi, concordato per iscritto prima dell'incarico — si concorda per iscritto prima dell'incarico, sui parametri forensi, in base al valore e alla fase |
| Perito di parte | lei | preventivo scritto prima dell'incarico; va verificato se la polizza rimborsa, entro un limite, l'onorario del perito dell'assicurato |
| Perizia contrattuale prevista dalla polizza | ciascuna parte il proprio perito | come stabilisce la clausola; di regola il terzo perito è a carico delle parti in parti uguali — si legge nelle condizioni generali |
| Mediazione | chi la avvia, poi entrambe le parti | indennità dell'organismo, per scaglioni di valore |
| Consulente nominato dal giudice | di regola chi promuove il procedimento | liquidato al termine delle operazioni; alla fine segue la soccombenza |
| Contributo unificato | chi introduce il giudizio | scaglione di valore della domanda |
| Assistenza in causa | lei | preventivo scritto sul valore, prima di iniziare — si concorda per iscritto prima dell'incarico, sui parametri forensi, in base al valore e alla fase |
Due osservazioni valgono più di un listino. La prima: qui il conto economico va fatto prima, perché molti sinistri domestici valgono qualche migliaio di euro e una causa con consulenza tecnica su quell'importo non sta in piedi. Si misura il recuperabile, si tolgono franchigia, scoperto e limiti di indennizzo, si confronta il risultato con il costo e il tempo della strada che si vuole prendere. Quando il conto non torna glielo dico, e la risposta diventa un reclamo fatto bene o una transazione, non un atto di citazione.
La seconda: le spese seguono di regola la soccombenza, ma il giudice può compensarle in tutto o in parte, e nelle liti di polizza accade spesso, perché il consulente riconosce una parte delle ragioni e ne respinge un'altra. Se ricorrono i requisiti di reddito previsti dalla legge si può accedere al patrocinio a spese dello Stato: i requisiti li controllo prima di quantificare qualunque compenso, non dopo aver letto la polizza.
Le domande che ricevo più spesso
Una clausola di esclusione è sempre valida?
No, e prima ancora di chiedersi se è valida bisogna chiedersi se si applica al fatto accaduto. I controlli sono tre e si fanno in quest'ordine: la clausola copre davvero la situazione che si è verificata, oppure la compagnia le sta dando una lettura più larga di quella che il testo consente; la clausola richiedeva un'approvazione specifica per iscritto e quell'approvazione c'è; la clausola non peggiora la posizione dell'assicurato rispetto a una norma del codice civile che non ammette patti contrari. Se il contraente è un consumatore, si aggiunge il controllo sulle clausole abusive previsto dal Codice del consumo. Sono verifiche che si fanno sul testo delle condizioni generali, non sul certificato di polizza.
Che differenza c'è fra franchigia e scoperto?
La franchigia è un importo fisso che resta sempre a suo carico, uguale qualunque sia il danno: su un danno piccolo può azzerare l'indennizzo. Lo scoperto è invece una percentuale del danno, quindi cresce insieme al danno, e spesso la polizza lo accompagna a un minimo, cioè a un importo sotto il quale la quota a suo carico non scende. Un esempio con numeri inventati, solo per far vedere il calcolo: su un danno di 10.000 euro una franchigia di 500 euro lascia 9.500 euro, uno scoperto del dieci per cento lascia 9.000 euro. Attenzione alla base di calcolo: alcune polizze applicano la percentuale al danno accertato, altre all'indennizzo liquidabile dopo gli altri criteri contrattuali, e la differenza si vede tutta sulla cifra finale: va letta nel testo del suo contratto.
Entro quanto devo denunciare il sinistro alla compagnia?
Il codice civile fissa il termine in tre giorni, che decorrono dal sinistro oppure, se è più tardi, da quando lei ne ha avuto conoscenza: la distinzione conta nei danni che si scoprono dopo, come un'infiltrazione lenta. Quel termine però non è inderogabile, e quasi tutte le polizze ne scrivono uno proprio — di solito più lungo, ma non sempre. Il termine che vale per lei è quello delle sue condizioni generali, e accanto a quello la polizza può prevederne altri, per la presentazione dei documenti o dell'elenco dei beni sottratti. La regola pratica resta una sola: denunciare per iscritto e subito, anche quando non si conosce ancora l'entità del danno.
Che cosa succede se ho denunciato in ritardo?
Dipende da come è avvenuta l'omissione. Il codice civile distingue l'inadempimento doloso, cioè l'omissione intenzionale dell'avviso, che fa perdere il diritto all'indennità, dall'omissione colposa, per la quale la compagnia può ridurre l'indennizzo in ragione del pregiudizio che il ritardo le ha effettivamente procurato. È una differenza enorme, perché nel secondo caso il ritardo non chiude la pratica: apre una discussione su quanto quel ritardo è costato alla compagnia, e quel pregiudizio va individuato e dimostrato, non affermato. Un ritardo di pochi giorni su un danno già documentato dalle fotografie di solito non impedisce alcun accertamento.
È arrivata la lettera di diniego: che cosa faccio per prima cosa?
Per prima cosa non tocchi nulla di quello che resta del danno e si procuri due documenti: la lettera per intero e le condizioni generali di polizza, non il certificato di una pagina. Poi individui nella lettera la clausola invocata, la cerchi nel testo del contratto e la confronti con quello che è davvero successo. Sulla base di quel confronto si scrive al servizio reclami della compagnia, per iscritto e con invio tracciabile, rispondendo clausola per clausola e allegando i documenti. Quello che non conviene fare è telefonare al liquidatore per discutere a voce: di quella conversazione non resta traccia, e il termine intanto continua a correre.
Il perito della compagnia può sbagliare, e che cosa posso fare?
Il perito incaricato dalla compagnia è un tecnico scelto e pagato dalla compagnia, e la sua relazione è una valutazione di parte: può contenere errori di misura, di criterio o di ricostruzione della causa dell'evento, e non vincola nessuno finché lei non la accetta. Il primo passo è chiederne copia per iscritto. Il secondo, se la cifra o la causa indicata non tornano, è contrapporre una perizia di parte, cioè un tecnico che misura e argomenta per lei. Prima però si controlla se la polizza contiene una clausola di perizia contrattuale, perché in quel caso la strada per contestare la stima è già scritta nel contratto e va seguita.
Decadenza e prescrizione sono la stessa cosa?
No, e confonderle è uno dei modi più frequenti di perdere un indennizzo che spettava. La decadenza è la perdita del diritto per non aver compiuto un atto entro un termine: nel contratto di assicurazione nasce quasi sempre da una clausola, è breve e di regola non si interrompe, quindi una trattativa in corso non la ferma. La prescrizione è invece l'estinzione del diritto per il tempo trascorso senza esercitarlo, e la fissa la legge: due anni dal fatto su cui il diritto si fonda per le polizze danni, dieci soltanto per l'assicurazione sulla vita. Si interrompe con un atto scritto che arrivi alla compagnia. In pratica: contro la prescrizione una raccomandata serve, contro una decadenza contrattuale di solito no, perché lì conta aver fatto quella cosa entro quel giorno.
Se ha in mano una lettera di diniego
Non risponda ancora alla compagnia. Prima metta insieme tre documenti — le condizioni generali di polizza, la denuncia con la data di invio e la lettera di rifiuto per intero — e lasci intatto quello che resta del danno. Su quelle carte si capisce in un'ora se il diniego si regge su una clausola che davvero si applica al suo caso o su una lettura più larga di quella che il testo consente. E se la clausola regge glielo dico, perché in quel caso la decisione migliore è chiudere e non spendere.
0125 46046 — per chi è a Ivrea, nel Canavese o ha la vicenda radicata nel circondario. Il parere online è la strada per chi è fuori area o vuole soltanto capire se vale la pena insistere.
Sui suoi dati. Non pubblico casi, nemmeno anonimi, non raccolgo e non riporto testimonianze di clienti, e questo sito non traccia il visitatore oltre quello che serve a farlo funzionare. Quello che mi dice — in studio, al telefono o per iscritto — è coperto dal segreto professionale dal primo contatto, anche se poi non mi dà incarico.
Informazione generale. Questa pagina ha finalità informativa e non sostituisce un parere sul caso concreto: ogni polizza ha un testo proprio, e l'esito di una contestazione dipende dalle clausole di quel contratto, dalle date e dai documenti. Gli importi usati negli esempi sono inventati per illustrare un meccanismo di calcolo e non indicano quanto spetta in un caso reale. I riferimenti normativi e i termini indicati sono stati verificati sulle fonti ufficiali — testo vigente delle norme e pagine dell'autorità di vigilanza assicurativa — il 15 novembre 2026, e vanno comunque ricontrollati al momento in cui si agisce. Ultimo aggiornamento: 15 novembre 2026.